宗教法人はなぜ非課税?税制優遇の真相と収益事業の課税実態を徹底解剖
神社や寺院、新宗教団体などを巡り、インターネットやニュースのコメント欄でたびたび炎上するのが「宗教法人への課税問題」です。「宗教法人は一切税金を払っていない」「巨額の資金を集めて私腹を肥やしている」といった不満の声が上がる一方で、地方の過疎地に佇む伝統寺院の多くが深刻な後継者不足や財政難に喘いでいる現実もあります。
はたして、宗教法人は本当に「無税の特権」を享受しているのでしょうか。お布施や固定資産税の非課税ルールの根拠から、駐車場経営などの収益事業に対する課税実態、住職個人の所得税、さらには海外との比較まで、2026年現在の法制度と取材データをもとにその全体像を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人の本来活動(お布施・戒名料・祈祷料など)は法人税非課税だが、法令で定められた34業種の「収益事業」には軽減税率で法人税が課税される。
- 要点2:本堂や境内地は固定資産税が非課税となる一方、住職や神職が受け取る給与(役員報酬)には一般人と同じく所得税や住民税が課されている。
- 要点3:「宗教2世問題」や不活動宗教法人の売買問題を契機に情報開示と税制見直しの議論が活発化しており、活動実態の透明化が強く求められている。
【真相解明】なぜ宗教法人は税金を払わないのか?非課税ルールの法的根拠
世間で広く信じられている「宗教法人はすべての税金が免除されている」という認識は、制度上完全な誤解です。日本の税制において、宗教法人は公益法人等(法人税法別表第二)に分類されており、非課税となる範囲と課税される範囲が厳密に線引きされています。
まず、宗教活動そのものによって得られる収入(信者からの寄付金、お布施、初穂料、玉串料、戒名料など)には法人税が課されません。この理由には、歴史的・法的な2つの大原則が存在します。
第一の理由は、日本国憲法第20条が保障する「信教の自由」と「政教分離の原則」です。国家が宗教団体の教義や宗教活動の収入に対して恣意的に課税を行えば、「税務調査や重課税を通じて国家が特定の宗教を弾圧・干渉する」という戦前の国家神道体制下のような弊害が生じる恐れがあります。信教の自由を担保するため、本来的な宗教行為に伴う財産移転には課税権を行使しないという配慮が働いています。
第二の理由は、税法上の「対価性の欠如」です。お布施や寄付金は、商品やサービスの購入対価ではなく、信者の自発的な「喜捨(贈与)」とみなされます。法人税は基本的に事業活動による利益(所得)に課されるものであるため、反対給付(対価)のない寄付金は課税所得を構成しないという理論的枠組みが採用されています。
【実態比較】宗教活動と収益事業の境界線|駐車場経営や物品販売の課税ルール
宗教法人であっても、本来の宗教活動から外れた経済活動を行えば当然に課税対象となります。法人税法では、宗教法人を含む公益法人等が営む事業のうち、政令で指定された「34業種」に該当するものを「収益事業」と定義し、そこから生じた所得には法人税を課しています。
例えば、境内の空きスペースを利用したコインパーキング経営(駐車場業)や、ビル・マンションの賃貸経営(不動産貸付業)、結婚式場の運営(技芸教授・物品販売等)などは典型的な収益事業です。一方で、参拝者に授与するお守りやお札、おみくじなどは「宗教活動に付随する物品の授与」とみなされ、原価に比べて著しく高額な販売形態でない限りは非課税とされています。
| 事業・活動の分類 | 具体的な対象項目 | 課税関係・税率(2026年基準) | 現場の実態・税務判断のポイント |
|---|---|---|---|
| 本来の宗教活動 | お布施、戒名料、祈祷料、初穂料、お守り・お札の授与 | 法人税:非課税 消費税:不課税 / 非課税 | 対価性のない寄付・宗教行為。一般的なお守り授与は喜捨に対する返礼とみなされる。 |
| 収益事業(指定34業種) | 駐車場経営、テナントビル・賃貸アパート経営、結婚式場運営 | 法人税:課税(軽減税率15〜19%) 消費税:課税対象 | 普通法人(23.2%)より低い軽減税率が適用。「みなし寄付金控除」による所得圧縮も可能。 |
| 固定資産(土地・建物) | 本堂、社殿、礼拝堂、境内地、墓地 | 固定資産税:非課税(都市計画税も含む) | 専ら本来の用に供する部分のみ非課税。収益事業用や居住専用部分は課税される。 |
| 宗教者の個人所得 | 住職・神職・牧師の役員報酬、給与、賞与 | 所得税・住民税:一般と同等課税(最高55%の累進課税) | 宗教法人が源泉徴収して国庫へ納付。宗教者個人に税務上の特権は一切ない。 |
収益事業には「みなし寄付金」という強力な税制優遇が用意されています。これは、収益事業から得た利益を本来の宗教活動(本堂の修繕や宗教儀式の運営など)に繰り入れた場合、収益事業の所得の一定割合(原則として所得の20%または年200万円のいずれか多い額まで)を損金(経費)として算入できる仕組みです。この優遇措置があるため、宗教法人は一般企業に比べて法人税の負担を大幅に抑えながら事業を展開することが可能です。
【誤解と真実】「宗教法人は完全無税」の嘘|住職の給与には所得税がかかる
ネット上で頻繁に見られる「住職は税金を払わずに高級外車を乗り回している」という言説には、大きな制度的混同があります。宗教法人という「法人」と、そこで働く僧侶や神職という「個人」の財産は明確に分離されているからです。
信者から宗教法人に対して納められたお布施は、法人の収入になります。その法人から住職や職員に支払われる毎月の給与(役員報酬)は、サラリーマンの給与と全く同じ「給与所得」として扱われます。したがって、所得税や個人住民税が課され、法人が毎月源泉徴収を行って税務署に納付しています。給与が高額になれば、最高税率45%の所得税に加え、10%の住民税が容赦なく課税されます。
トラブルや脱税の温床になりやすいのは、法人の財産と個人の財産の境界線が曖昧になるケースです。例えば、以下のようなケースは税務調査で厳しく追及されます。
- 法人の名義で購入した高級車を、実質的に住職個人の私用ドライブに専ら使用している。
- 法人の口座から引き出した現金を、給与処理(源泉徴収)せずに個人の生活費に充てている。
- 自宅兼本堂の光熱費や私生活の飲食費を、すべて法人の宗教活動経費として計上している。
国税庁は定期的に宗教法人への税務調査を実施しており、使途不明金や私的流用が発覚した場合は「役員賞与の認定漏れ」として重加算税を含めた追徴課税処分を下しています。宗教法人だからといって税務署のメスが入らないわけではありません。

【世論と海外比較】「特権批判」が過熱する背景と各国の宗教課税システム
日本国内で宗教法人への課税見直し論が過熱する背景には、近年の旧統一教会問題を機に高まった宗教団体への不信感に加え、度重なる増税や社会保険料引き上げによる国民の「不公平感」があります。SNSや掲示板では「宗教法人からも法人税や固定資産税を全額徴収すべきだ」「財政赤字の穴埋めに宗教課税を」といった声が根強く存在します。
しかし、諸外国の法制度を見渡すと、宗教活動に対する非課税措置は日本独自のものではなく、自由主義諸国における標準的な法体系であることが分かります。
例えば、アメリカの内国歳入法第501条(c)(3)では、宗教団体や慈善団体は連邦法人所得税が免除されています。寄付金控除の枠組みも非常に手厚い一方、政治活動への関与(特定の候補者支持など)が厳しく制限されており、違反した場合は免税資格を剥奪される厳しいガバナンスが存在します。
一方、ドイツでは非常にユニークな「教会税(Kirchensteuer)」制度が運用されています。国が公認教会(カトリックやプロテスタント)に所属する信徒から、所得税の約8〜9%相当を教会税として代理徴収し、教会へ交付しています。教会の活動を公的に支える仕組みですが、近年は教会税の支払いを避けるための「離教手続き(教会離脱)」が相次ぎ、教会の財政基盤が揺らぐ社会問題に発展しています。
フランスは「ライシテ(世俗主義)」の原則を徹底しており、1905年の政教分離法に基づき、国家はいかなる宗教も公認・助成しない立場をとっています。礼拝目的の宗教団体には税制優遇があるものの、新興宗教やカルト的団体に対しては極めて厳しい課税・監視体制を敷いています。
【2026年最新動向】宗教法人法の改正議論と税制優遇見直しの行方
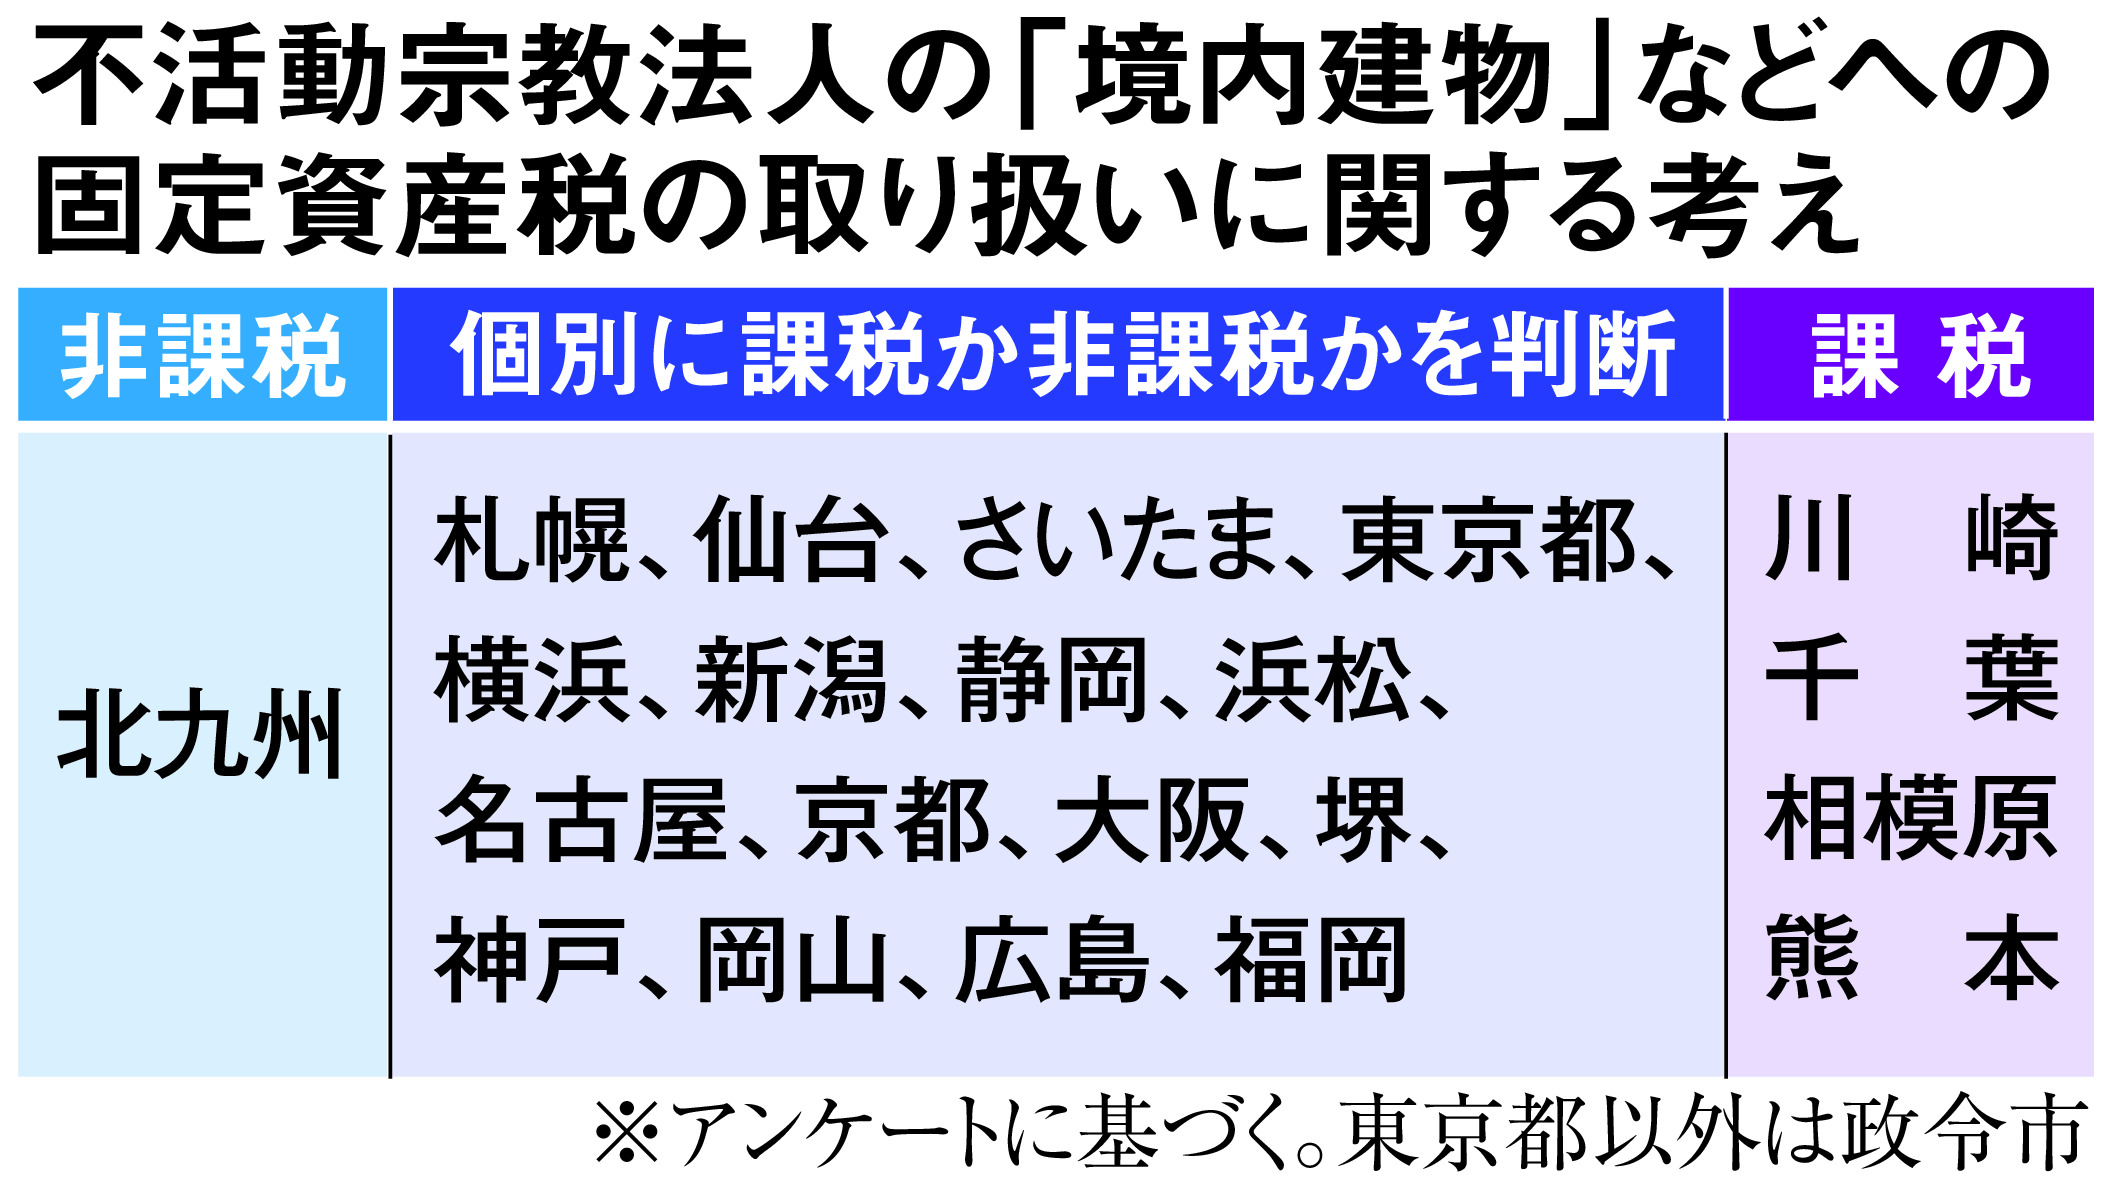
2024年から2026年にかけて、宗教法人を巡る法制度の見直し議論は新たな局面を迎えています。焦点となっているのは「全宗派一律の課税」ではなく、「不活動宗教法人の売買防止」と「財務諸表の開示・透明化」です。
現在、全国に約18万存在する宗教法人のうち、過疎化や後継者不在により実質的に活動を停止している「不活動宗教法人(休眠法人)」が数千社規模に上ると推計されています。この非課税特権を持つ法人格がブローカーを通じて数千万円で裏売買され、暴力団関係者のマネーロンダリングや、一般企業の脱税シェルターとして悪用される手口が後を絶ちません。
これに対し、文化庁および国税庁は管理体制を大幅に強化しています。所轄庁による解散命令請求の要件明確化や、宗教法人法第25条に基づく役員名簿・財産目録・収支計算書の提出義務の厳格な運用が進められています。
【プロの結論】制度疲労を起こす宗教税制とこれからの透明化基準
社会構造と人口動態が劇的に変化した現代において、宗教法人税制は大きな転換点を迎えています。客観的な実態を踏まえた上で、私たちは以下の構造的課題を冷静に見極める必要があります。
- 伝統宗教の二極化:都市部の有名観光寺院や大規模新宗教が潤沢な資金を持つ一方で、地方の檀家寺院の4割以上は年収300万円未満であり、住職が兼業サラリーマンとして寺を維持しているのが現実です。一律課税を行えば、地方の文化財や地域コミュニティを支える寺社が連鎖倒産する危険性があります。
- 収益事業とみなし寄付金の適正化:ホテル並みの宿泊施設や大規模不動産賃貸など、一般企業と競合する分野については、優遇税率の縮小やみなし寄付金の適用上限引き下げなど、市場の公平性を保つ改革が現実的な落としどころとなります。
- 情報のディスクローズ(開示):信者や地域住民、国民に対する財務情報の透明性を高めることこそが、宗教団体に対するいわれなきバッシングを防ぎ、健全な信教の自由を守る最大の防壁となります。
【宗教 法人 課税】に関するよくある質問(FAQ)
Q1:お寺や神社でおみくじやお守りを買っても消費税がかからないのはなぜですか?
A1:お守りやお札、おみくじの授与は、神仏への祈願や感謝に対する「宗教的な返礼」とみなされ、商取引ではなく寄付金の性格を持つと判断されるためです。ただし、明らかに一般の文房具や土産物と同列で販売されているグッズや絵葉書などは、消費税の課税対象となる場合があります。
Q2:宗教法人が所有する月極駐車場やコインパーキングは課税されますか?
A2:はい、課税されます。駐車場経営は法人税法が定める「収益事業(指定34業種)」に該当するため、そこから得られた利益には法人税が課されます。また、参拝者専用の無料駐車場を除き、有料で一般に貸し出している駐車場の土地には固定資産税も課税されます。
Q3:宗教法人が解散したとき、余った財産は住職個人が相続できますか?
A3:原則として個人が相続・私有化することはできません。宗教法人法第50条の規定により、法人が解散した際の残余財産は、規則の定めに従って他の宗教法人や公益法人、または国・地方自治体に帰属(寄付)させなければなりません。個人の私腹を肥やすための解散換金は法律で厳しく制限されています。
Q4:宗教法人の非課税特権をすべて撤廃すれば国の税収は大きく増えますか?
A4:劇的な税収増にはつながらない可能性が高いとみられています。全国約18万の宗教法人の大半は年収数百万以下の小規模寺社であり、経費を差し引いた課税所得はほとんど残りません。ごく一部の大規模法人からの税収増は見込めるものの、地方寺社の廃寺急増に伴う歴史的建造物の維持管理コストが行政に跳ね返るという財政的トレードオフが存在します。
まとめ:宗教法人税制の未来と私たちが持つべき客観的リテラシー
宗教法人に対する税制優遇は、単なる「既得権益」ではなく、憲法が保障する信教の自由や文化遺産の継承、対価性のない寄付行為という法理に基づき成立しています。一方で、「住職の私生活との混同」「収益事業の優遇格差」「不活動法人の悪用」といった制度の歪みに対して、世論が厳しい目を向けるのは当然の帰結です。
感情的な全面課税論や根拠のない特権論に惑わされることなく、「どの範囲が非課税で、何が課税されているのか」という正確な事実を理解することが不可欠です。透明性の高い情報公開と、時代の要請に応じた適正な税制運用の行方を注視していく必要があります。 (出典: 宗教 法人 課税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
