65歳年金手続き完全ガイド|請求書の到着時期と必要書類の罠
公的年金の受給において、最大の節目となるのが「65歳」の誕生日です。現在、特別支給の老齢厚生年金を受け取っている方も、65歳から初めて公的年金を受け取る方も、原則として全員が「65歳時点での年金手続き」を行わなければ受給を開始できません。しかし、公的年金制度は「申請主義」が徹底されており、日本年金機構から書類が届いても、受給者本人が適切な手続きを行わない限り、1円たりとも口座に年金は振り込まれません。
さらに近年は、受給開始を遅らせて受給額を増やす「繰下げ受給」の選択肢が広がった一方で、税金や社会保険料の負担増、加給年金の受給権喪失といった盲点も浮き彫りになっています。本稿では、2026年現在の最新制度と現場の運用実態に基づき、年金請求書の到着時期から必要書類、書き方の注意点、そして繰下げの損益分岐点まで、後悔しないための重要ポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金請求書は「誕生月の3か月前」に届くが、提出できるのは法律上「65歳の誕生日前日以降」に限定される。
- 要点2:基礎年金番号とマイナンバーが紐付いていれば住民票や所得証明は原則不要だが、加給年金の対象者がいる場合は戸籍謄本が必須となる。
- 要点3:繰下げ受給は最大84%増額する一方で、税・社会保険料の増加や加給年金の権利消滅など、手取りを減らす構造的デメリットに注意が必要。
【2026年最新】65歳の年金請求書はいつ届く?届く時期とスケジュールの全体像
65歳を迎えるにあたり、最も多くの相談が寄せられるのが「65歳年金請求書いつ届くのか」というスケジュール面です。日本年金機構からの通知は、受給者の状況(すでに特別支給の老齢厚生年金を受給しているか否か)によって送付物の形状と送付時期が明確に分かれています。
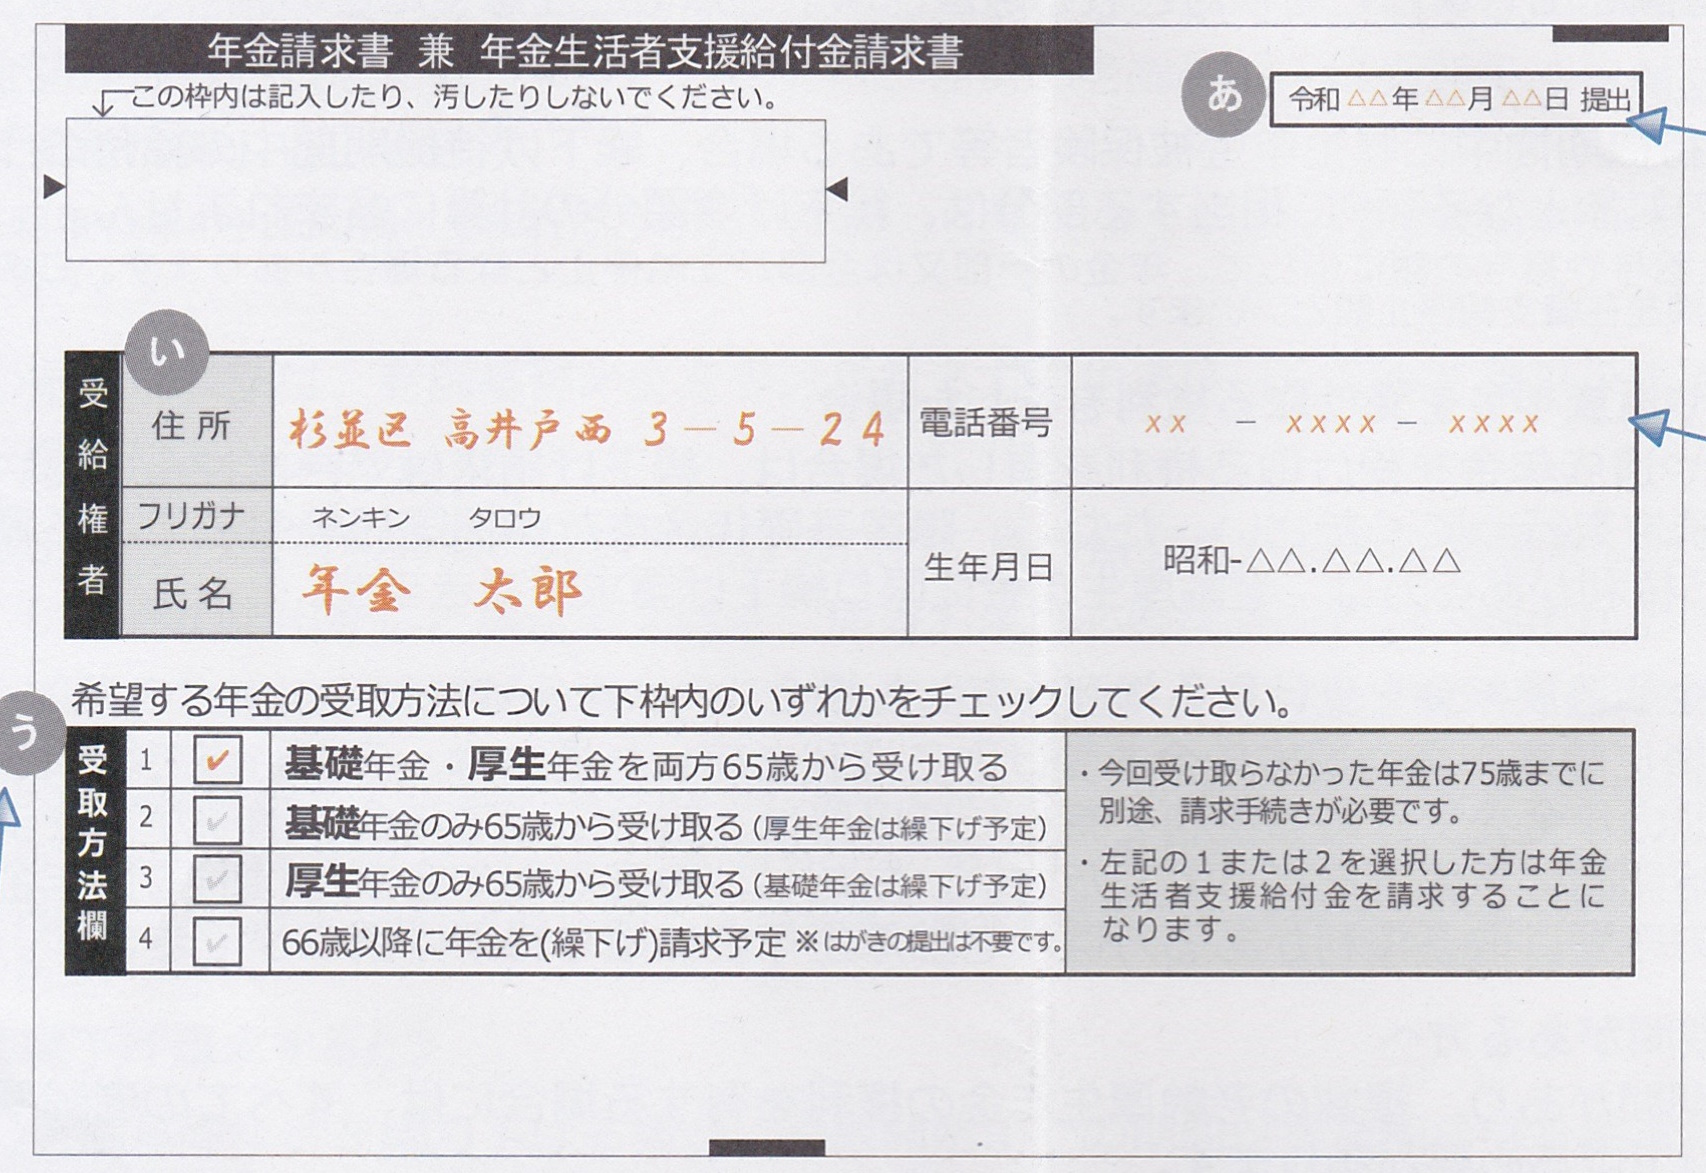
まだ年金を一度も受給していない「新規裁定者」の場合、年金手続き誕生月の3か月前に、A4サイズの青い封筒に入った「年金請求書(国民年金・厚生年金保険老齢給付)」が自宅に届きます。一方、60歳〜64歳の間ですでに特別支給の老齢厚生年金を受給している方の元には、誕生月の初旬(1日生まれの方は前月初旬)に「ハガキ形式」のシンプルな年金請求書が送られてきます。
ここで最大の落とし穴となるのが「提出可能日」です。請求書が手元に届くとすぐに返送したくなりますが、法律上の受給権は「誕生日の前日」に発生します。そのため、誕生日の前日より前に年金事務所へ提出・郵送しても書類を受理してもらえず、返送されてしまうトラブルが多発しています。65歳になる誕生月のスケジュール管理は、以下を厳守してください。

【徹底図解】年金受給手続きの必要書類と失敗しない「年金請求書」の書き方
年金受給手続きを滞りなく進めるためには、事前の書類準備が成否を分けます。現在は基礎年金番号マイナンバーの連携が完了している受給者が大半を占めるため、以前に比べて提出書類は大幅に簡素化されました。しかし、家族構成や年金加入記録によっては、依然として役所での証明書取得が欠かせません。
| 受給パターン | 年金受給手続き必要書類 | 提出先・申請窓口 | 編集部の見解・注意点 |
|---|---|---|---|
| 初めて年金を受給する人 (単身・扶養なし) | ・年金請求書(A4) ・本人確認書類 ・振込先通帳コピー等 | 日本年金機構 年金事務所 または街角の年金相談センター | マイナンバー記載があれば住民票は原則省略可能。記入漏れに注意。 |
| 配偶者・子を扶養している人 (加給年金対象者) | ・年金請求書 ・戸籍謄本(記載事項証明書) ・配偶者の所得証明書類 ・世帯全員の住民票 | 日本年金機構 年金事務所 | 生計同一関係を証明するため戸籍謄本は必須。発効後6か月以内の原本を用意。 |
| 特別支給受給中の人 (65歳到達時) | ・年金請求書(ハガキ) ※加給年金新規該当時は別途書類 | 日本年金機構(返送) | ハガキに署名・必要事項を記入しポスト投函するのみ。切手貼付の要否を確認。 |
年金請求書書き方において、特につまずきやすいのが「年金振込口座指定」欄です。公的年金は本人名義の口座にしか振り込まれません。通帳のコピーを添付するか、金融機関の窓口で請求書に直接「口座確認印」をもらう必要があります。ただし、公金受取口座を事前に登録している場合は、口座確認書類の添付を省略できるため、手続きの手間を大きく削減できます。
【実態検証】窓口相談とSNSから見えた「手続き遅れ」と「勘違い」のリアル
行政のデジタル化が進む現在においても、年金事務所の現場やSNS上では、誤認によるトラブルが後を絶ちません。日本年金機構年金事務所の相談窓口担当者や実体験者の声を検証すると、主に3つの重大な勘違いが存在しています。
第一に、「公的通知が届いているのだから、何もしなくても自動的に65歳から受給が始まる」と思い込んで放置してしまうケースです。公的年金は請求手続きを行わない限り、受給資格があっても支給は停止されたままとなります。
第二に、65歳年金手続き遅れた場合のリカバリーに関する誤解です。年金の請求権は「権利が発生してから5年」で時効を迎えます。65歳を過ぎて手続きが数か月〜数年遅れた場合でも、5年以内であれば過去の未受給分を一括して遡及受給できます。しかし、過去数年分が一括で振り込まれた結果、その年の所得が跳ね上がり、翌年度の所得税・住民税や国民健康保険料が激増する「税金トラップ」に見舞われる相談者が少なくありません。
第三に、年金事務所の窓口混雑です。事前予約なしで窓口へ足を運んだ結果、2〜3時間待ちとなった事例が多発しています。現在、年金事務所での対面相談は「完全予約制」が基本となっているため、対面での手続きを希望する場合は、誕生月の1か月前には予約コールセンターへ連絡を入れておくのが賢明です。
噂の真偽を徹底検証|「繰下げ受給で得をする」に潜む致命的なデメリット
ファイナンシャルプランナーやマネー誌がこぞって「受給開始を遅らせて生涯受給額を最大化しよう」と推奨する年金受給開始時期の繰下げ。65歳で受け取らず、70歳まで繰り下げれば42%、75歳までなら最大84%の増額が生涯続くため、一見すると圧倒的にお得に見えます。しかし、現場のシミュレーションデータが示す現実はそう単純ではありません。
見落とされがちな繰下げ受給デメリットの筆頭が、「加給年金」の受給権喪失です。厚生年金に20年以上加入し、65歳未満の配偶者を扶養している場合、年間約40万円の加給年金(年金の家族手当)が上乗せ支給されます。しかし、老齢厚生年金を繰り下げている間は、この加給年金が一切支給されず、繰下げによる増額対象にもなりません。仮に配偶者が5歳年下の場合、5年間で約200万円の加給年金を完全にドブに捨てる計算になります。
さらに、年金受給額面が増えることで生じる「税・社会保険料の逆転現象」も深刻です。年金支給額が増加すると、所得税・住民税・国民健康保険料・介護保険料の等級が一気に上がります。さらに、75歳以降の後期高齢者医療制度における医療費自己負担割合が、1割から2割、あるいは3割へと引き上げられるリスクが高まります。額面が84%増えたとしても、手取りベースの増加率は60%前後に留まるケースが珍しくありません。
在職老齢年金65歳以上のボーダーラインと働きながら損しない受給戦略
65歳以降も会社員や役員として勤務を続ける場合、避けて通れないのが在職老齢年金65歳以上の支給停止ルールです。給与(標準報酬月額+直近1年間の賞与の1/12)と老齢厚生年金の基本月額の合計が、支給停止調整額(2026年現在:月額50万円)を超えると、超えた分の半額に相当する厚生年金がカットされます。
ここで極めて重要な制度設計上の注意点があります。「在職老齢年金によって支給停止されている部分の年金は、受給を繰り下げても一切増額されない」という点です。給与が高いために厚生年金が全額支給停止になっている人が「将来増やすために繰下げよう」と受給を遅らせても、増額率は0%のまま年月だけが過ぎていくという悲劇が起こります。
したがって、65歳以降も月収が高額になる見込みのある方は、老齢基礎年金(国民年金部分)のみを繰り下げて増額させ、老齢厚生年金は65歳時点で請求して受給可能な分だけでも確実に回収するのが鉄則の戦略となります。

【プロの結論】「65歳受給開始」vs「繰下げ受給」後悔しないための判断基準
年金を65歳から素直に受け取るべきか、それとも繰り下げるべきか。社会保障論および家計防衛の観点から導き出される明確な判断基準は以下の通りです。
▼ 65歳からの受給開始が適している人
- 年下の配偶者がおり、加給年金の支給要件を満たしている人(加給年金を全額回収するのが最優先)
- 健康状態に不安がある、または家系的に平均余命までの生存に不確実性を感じる人
- 退職後の生活資金に余裕がなく、貯蓄の取り崩しペースを抑えたい人
- 現役時代と同等の高収入を得ておらず、在職老齢年金の停止枠にかからない人
▼ 繰下げ受給を積極的に検討すべき人
- 自営業やフリーランスで、もともと老齢基礎年金のみで受給額が少ない人
- 65歳以降も十分な役員報酬や事業所得があり、年金に頼らず生活が完結できる人
- 単身者(独身・配偶者と死別)で、加給年金や遺族年金の複雑な権利関係が存在しない人
- 将来の長寿リスク(90歳〜100歳超の生活資金枯渇)に対する終身保険として年金を最大化したい人
判断に迷った際は、「厚生年金は65歳から受給して加給年金を確保し、基礎年金だけを70歳まで繰り下げる」という分割繰下げ戦略が、リスク分散の観点から極めて有効な選択肢となります。
【年金 手続き 65 歳】に関するよくある質問(FAQ)
Q1:65歳の年金請求書を誕生日の1か月前に年金事務所へ提出してもいいですか?
A1:提出できません。年金を受ける権利は「65歳の誕生日の前日」に法律上発生するため、日本年金機構のシステムおよび窓口では誕生日前日より前の書類を受理できません。早く届いた場合でも、書類の記入と必要書類の収集までを済ませておき、誕生日前日を過ぎてから提出してください。
Q2:年金の振込口座にネット銀行(楽天銀行、住信SBIネット銀行など)を指定できますか?
A2:指定可能です。大半の主要ネット銀行は年金振込口座に対応しています。ただし、年金請求書への口座確認印の押印が不要になる代わりに、WEB通帳の画面キャプチャ印刷(金融機関名・支店名・口座番号・名義人が確認できるもの)やキャッシュカードのコピーの添付が求められます。
Q3:手続きを完全に忘れて66歳になってしまいました。もう年金はもらえませんか?
A3:問題なく受給できます。年金の受給権は発生から5年で消滅時効にかかりますが、1年の遅れであれば過去1年分の年金が指定口座へ一括で遡及支給されます。また、その時点で「繰下げ受給(66歳時点の増額率で受給)」を選択して将来の年金額を増やすことも可能です。
まとめ:65歳の年金手続きは初動がすべて|迷ったら年金事務所へ
65歳という節目は、現役時代の働き方が公的年金という果実となって結実する瞬間です。しかし、書類の提出時期を数日誤るだけで差し戻しになったり、繰下げの仕組みを誤解して本来もらえたはずの加給年金を数百万円単位で失ったりと、制度を知らないことによる損失は計り知れません。
誕生月の3か月前に「青い封筒」または「ハガキ」が届いたら、中身を放置せず速やかに記載内容を確認してください。自身の就労状況、配偶者の年齢、将来の健康状態を冷静に見つめ直した上で、65歳誕生日の前日以降に確実な手続きを行い、安定したシニアライフの第一歩を踏み出しましょう。 (出典: 年金 手続き 65 歳(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
