借用書とは?個人間の法的効力と正しい書き方・トラブル防止策を徹底解説
「親しい友人や家族だから、借用書なんて作らなくても大丈夫だろう」――そんな甘い油断が、数多くの人間関係と資産を破綻させてきました。お金の貸し借りにおける口約束は、法的には契約として成立するものの、いざ返済が滞った瞬間に「そんな話は聞いていない」「もらったお金だと思っていた」という泥沼の「言った・言わない」に発展します。
トラブルを未然に防ぎ、貸したお金を確実に回収するための防衛手段が「借用書」です。借用書の法的な位置づけや金銭消費貸借契約書との違い、手書きメモの有効性、2020年民法改正以降の時効ルール、さらには親子間の貸し借りで発生する贈与税リスクまで、2026年の法実務を踏まえて網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は個人間の口約束を裏付ける強力な証拠書類であり、手書きや私文書であっても法的な証拠能力を持つ。
- 要点2:確実な回収を目指すなら「公正証書」の作成が最強であり、裁判を起こさずに給与や銀行口座の差し押さえが可能になる。
- 要点3:親子間の貸し借りでも借用書や返済履歴がないと「贈与」とみなされ、国税庁から高額な贈与税を追徴課税されるリスクがある。
借用書とは?金銭消費貸借契約書との決定的な違いと個人間の法的効力
借用書とは、お金や物品を借りた側(借主)が、貸した側(貸主)に対して「確かに受け取り、後日返済する」旨を約束し、差し入れる書類のことです。民法上の「金銭消費貸借契約」を証明する極めて重要な証拠となります。
お金の貸し借りは、民法上は口頭の合意のみでも成立します。しかし、口約束だけでは裁判になった際に「貸した事実」を客観的に証明できません。借用書が存在することで、合意の内容、金額、期日が明確になり、個人間の貸し借りであっても裁判で通用する高い法的効力を発揮します。
「借用書」と「金銭消費貸借契約書」の違い
実務上、借用書とよく混同されるのが「金銭消費貸借契約書」です。両者の最大の違いは、書類の作成形式と署名・押印の形態にあります。
借用書は主に借主が単独で作成・署名押印して貸主に差し入れる一方通行の書面(受領書兼誓約書)です。これに対して金銭消費貸借契約書は、貸主と借主の双方が契約内容に合意した証として2通作成し、各自1通ずつ保有する契約書を指します。法的な証拠力としては、双方が署名捺印し契約条項が細かく網羅された金銭消費貸借契約書のほうがより確実ですが、借用書であっても必要項目が記載されていれば法的な証拠として十分に機能します。

【文面例あり】借用書の正しい書き方とトラブルを防ぐ7つの必須項目
借用書に法的な不備があると、いざというときに証拠として認められない危険があります。トラブルを完全に遮断するために、必ず盛り込むべき7つの必須項目を把握しておきましょう。
借用書に絶対記載すべき7つの必須項目
- 1. 作成年月日:借用書を作成し、金銭のやり取りを行った年月日。
- 2. 貸主の氏名:お金を貸した側の氏名(「〇〇殿」と記載)。
- 3. 借主の氏名・住所・押印:借りた側の直筆フルネーム、住民票記載の住所、認印または実印の押印。
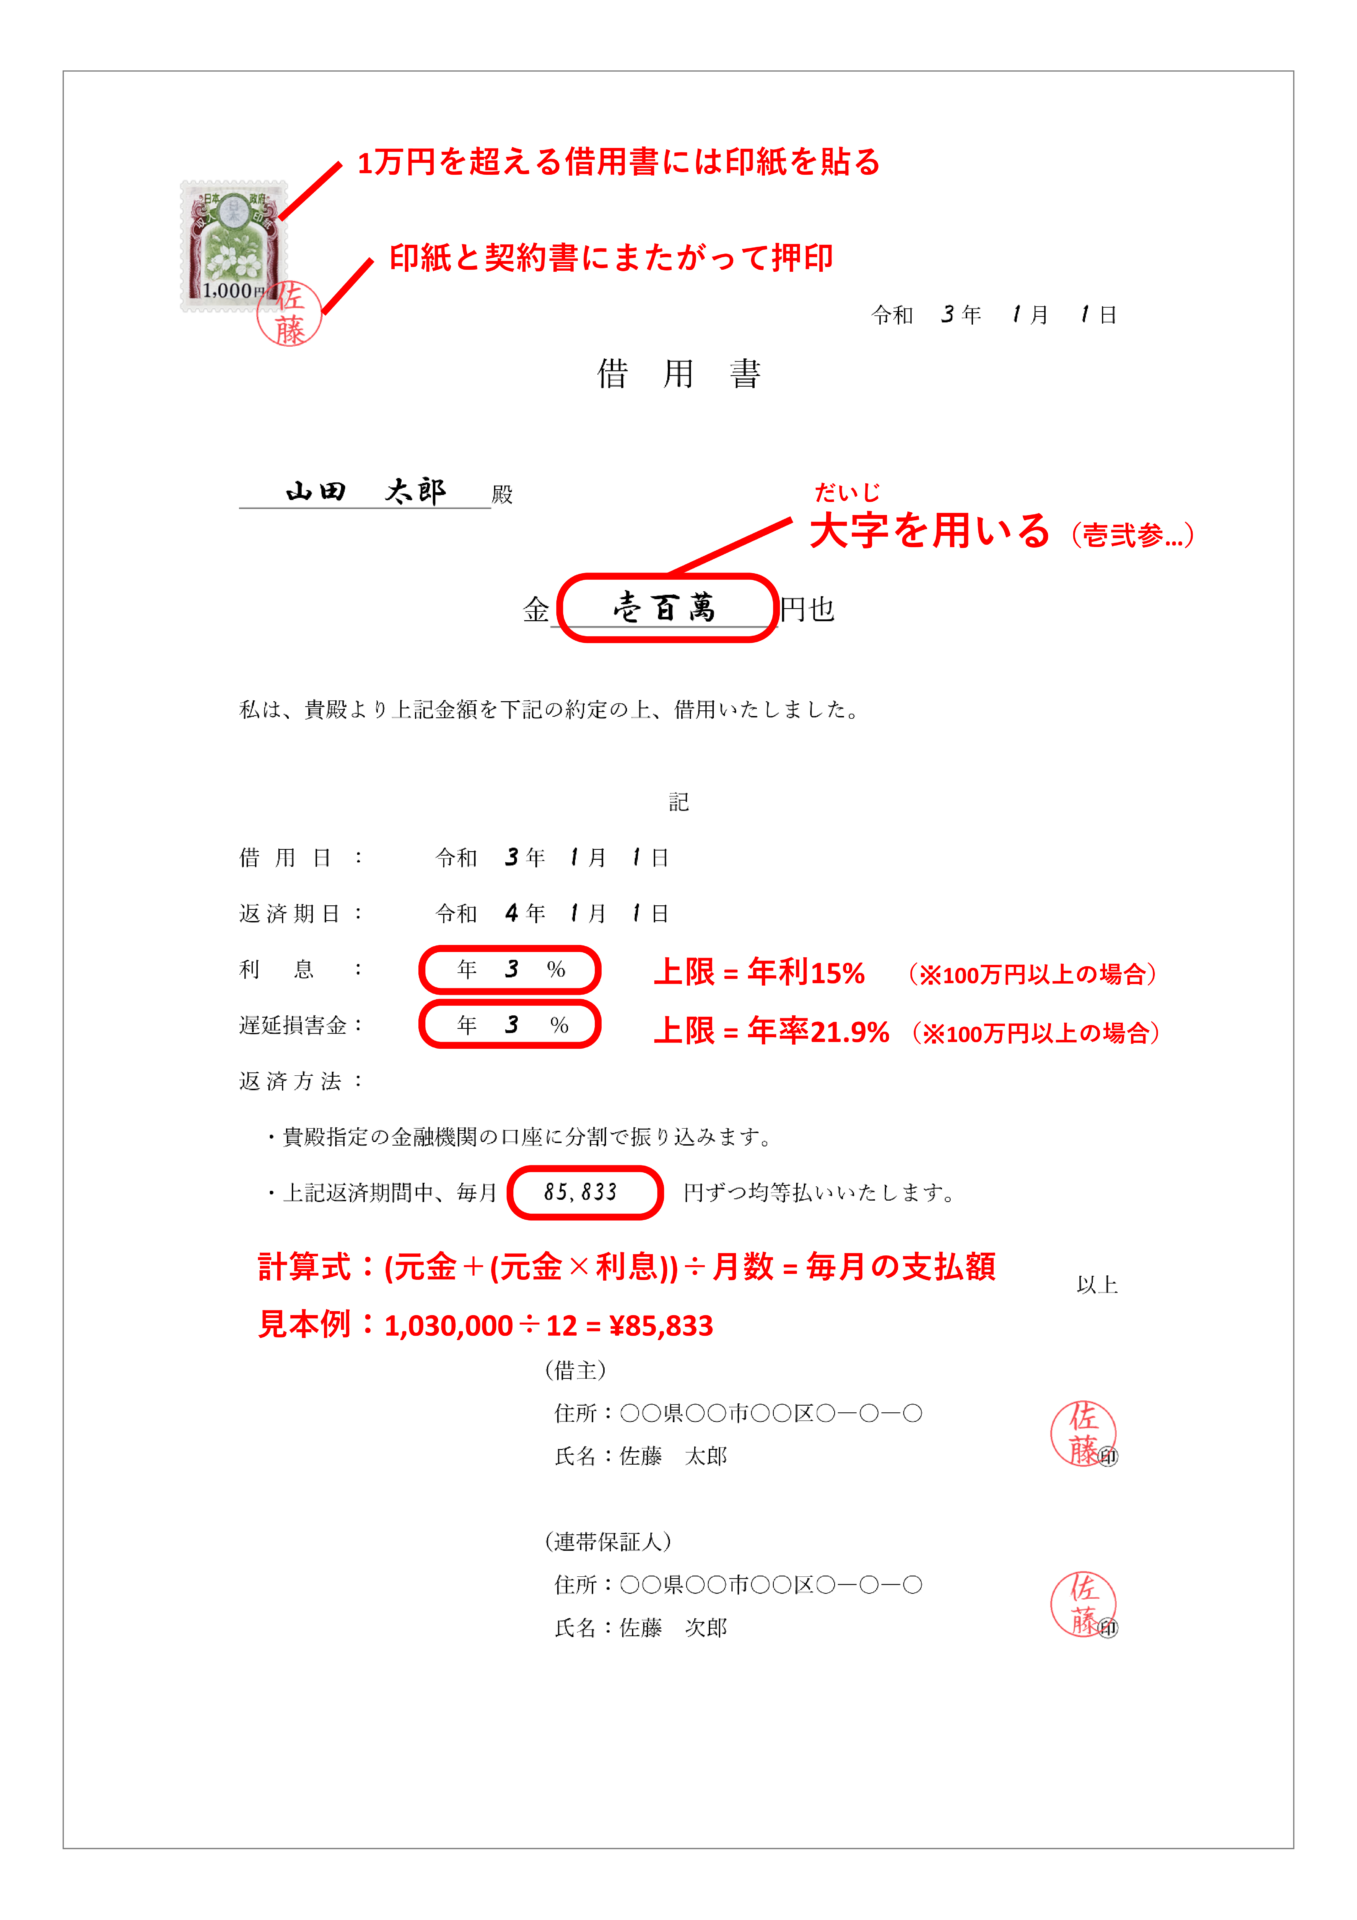
- 4. 借入金額:改ざんを防ぐため、「金〇〇〇円也」と明記(漢数字の大字「壱、弐、参、拾」を使うとより安全)。
- 5. 金銭を受領した旨の文言:「本日、上記金額を確かに借用・受領いたしました」という明記。
- 6. 返済期日と返済方法:「令和〇年〇月〇日までに、指定口座への振込にて全額返済する」などの具体的記述。
- 7. 利息・遅延損害金の取り決め:利息を設定する場合は年利〇%、遅延損害金を設定する場合はその割合。
そのまま使える借用書テンプレート(標準文面例)
個人間の貸し借りで活用できる標準的な借用書の文面例です。A4用紙等に印刷または直筆で作成します。
借 用 書
貸主 [貸主の氏名] 殿
私は、本日、貴殿より金[金額を記載。例:1,000,000]円を確かに借用し、受領いたしました。
上記借入金については、下記の条件に従い、確実に返済することを誓約いたします。
記
1. 返済期日:令和[〇]年[〇]月[〇]日
2. 返済方法:貸主指定の銀行口座への振込送金(振込手数料は借主負担)
3. 利 息:年[〇]%(無利息の場合は「無利息」と明記)
4. 遅延損害金:年[〇]%(返済期日を過ぎた場合に適用)
令和[〇]年[〇]月[〇]日
借主(署名・捺印)
住 所:[借主の住民票住所を記載]
氏 名:[借主の直筆署名] ㊞
電話番号:[借主の電話番号]
手書きの借用書は有効か?
結論から言えば、手書きの借用書でも法的に完全有効です。ルーズリーフや便箋、極端に言えば紙ナプキンに書かれたものであっても、必要項目が揃い、借主本人の署名・押印があれば証拠書類として成立します。ただし、後から文字を書き足されたり改ざんされたりするリスクを防ぐため、ボールペンや万年筆を使用し、PCで印刷したフォーマットに本人が直筆で署名・押印する形式が実務上最も安全です。
【徹底比較】借用書・金銭消費貸借契約書・公正証書の法的スペック
貸し借りの規模や相手との関係性に応じて、どの形式で合意文書を残すべきかは異なります。それぞれの特徴、法的効力、コストの違いを比較表にまとめました。
| 文書の種類 | 作成の難易度・費用 | 法的証拠力・強制力 | 編集部の見解・おすすめの場面 |
|---|---|---|---|
| 私製の借用書 | 難易度:低 印紙代(数千円以下)のみ | 証拠力:中 強制執行には裁判が必要 | 100万円未満の知人・友人間の貸し借り。最低限の防衛ラインとして必須。 |
| 金銭消費貸借契約書 | 難易度:中 印紙代(2通分) | 証拠力:高 強制執行には裁判が必要 | 双方が合意条件を細かく取り交わしたい場合や、分割返済が長期化する場合。 |
| 公正証書(借用書) | 難易度:高 公証人手数料(数千円〜数万円) | 証拠力:極めて高い 裁判なしで即座に強制執行可能 | 100万円以上の高額な貸し借り。「強制執行認諾文言」を付与して回収リスクを遮断する。 |
公正証書(借用書)が持つ圧倒的な回収力
私製の借用書があるだけでは、相手が支払いを拒絶した場合、まず民事訴訟を起こして勝訴判決(債務名義)を得なければ財産の差し押さえはできません。裁判には数か月から1年以上の時間と多額の弁護士費用がかかります。
しかし、公証役場で作成する「強制執行認諾文言付き公正証書」にしておけば、支払いが1回でも遅れた段階で裁判手続きを完全にスキップし、借主の銀行口座や勤務先の給与をダイレクトに差し押さえる(強制執行する)ことが可能です。まとまった金額を貸すのであれば、公正証書化が唯一の確実な防衛策と言えます。

利息の上限・印紙代・時効の罠|見落とすと無効になる法規ルール
善意でお金を貸す場合でも、法律の枠組みを無視した設定を行うと、契約条項が無効化されたり、脱税・過怠税の対象になったりします。
1. 利息の上限(利息制限法を厳格に守る)
個人間の貸し借りであっても、利息制限法が適用されます。上限を超える金利を設定した場合、超過部分は法的に無効となります。
- 元本が10万円未満:年20.0%まで
- 元本が10万円以上100万円未満:年18.0%まで
- 元本が100万円以上:年15.0%まで
- 遅延損害金の上限:個人間の場合、上記上限金利の1.46倍まで(例:100万円以上なら年21.9%まで)
2. 借用書に貼る収入印紙の金額基準
借用書は印紙税法上の「第1号の3文書(消費貸借に関する契約書)」に該当するため、借入金額に応じた収入印紙を貼り、消印(割り印)を押す必要があります。印紙を貼り忘れても借用書の法的効力自体は消滅しませんが、税務調査等で発覚した場合は本来の印紙税額の3倍(過怠税)が徴収されます。
- 1万円未満:非課税
- 1万円以上10万円以下:200円
- 10万円超50万円以下:400円
- 50万円超100万円以下:1,000円
- 100万円超500万円以下:2,000円
- 500万円超1,000万円以下:10,000円
※なお、電子契約サービスを利用して電磁的記録(PDF等)で締結した場合、印紙税は非課税となります。
3. 借用書の法的効力と「消滅時効」のカウントダウン
2020年4月1日施行の改正民法により、個人間の金銭トラブルにおける消滅時効は以下のルールに統一されています。
- 返済期日(権利を行使できること)を知った時から5年間行使しないとき
- 返済期日から10年間行使しないとき
返済期日から5年が経過すると、借主から「時効の援用(時効を主張すること)」をされると一切回収できなくなります。時効を止める(時効の更新・完成猶予)ためには、内容証明郵便による請求(6か月間の完成猶予)、裁判上の請求、または借主から「一部でも返済させる」「残債を認める書面にサインさせる(債務の承認)」ことが不可欠です。
親子・親族間の貸し借りに潜む「みなし贈与税」の恐怖
「親子間だから借用書なんて他人行儀なものは不要」と考える人が大半ですが、これは税務上極めて危険な行為です。国税庁は親族間の多額の金銭移動を厳格に監視しています。
実態として返済期日が定められていない「出世払い」や、無利息で実質的な返済実績がない場合、税務署から「実質的な贈与(みなし贈与)」と判定されます。贈与とみなされた場合、年間110万円の基礎控除を超える額に対して、最高55%の極めて重い贈与税が課されます。
親子間でお金を貸し借りする際の3大鉄則
- ① 必ず公認の借用書を作成する:借入日、返済期日、返済金額を明記する。
- ② 銀行口座振込で返済実績の証拠を残す:手渡しの現金返済は証拠能力が極めて低いため、必ず銀行口座の通帳記帳に履歴を残す。
- ③ 返済能力に見合った現実的な返済計画にする:借主の収入からして完済が不可能な返済計画(例:年収300万円なのに毎月20万円返済など)は、最初から贈与目的とみなされます。
【実態検証】「信じていたのに…」金銭トラブル現場のリアルと心理的トラップ
大手法律相談所や知恵袋、SNSの金銭トラブル報告を分析すると、貸主が後悔を口にするパターンには共通の構造が存在します。「一番仲の良かった学生時代の親友」「困っている実の兄弟」だからこそ、借用書を作らずにお金を渡してしまうケースです。
心理学・社会学の観点から見ると、これは「心理的バウンダリー(自他の境界線)の崩壊」と「罪悪感の搾取」に起因します。お金を無心する側は、「信用してくれないのか」「冷たい人間だ」と相手の罪悪感を刺激して境界線を突破しようとします。しかし、ここで借用書の作成を拒むような相手は、借りた瞬間から返済の優先順位を最も低く設定します。「あの人なら待ってくれる」という甘えが、最終的に貸主への音信不通や逆ギレへと変貌するのです。
【プロの結論】お金を貸してもいい人・絶対に貸してはいけない人の明確な判断基準
お金の貸し借りを持ちかけられた際、感情に流されず以下の基準で冷徹に判断してください。
【貸しても問題が起きにくい人の条件】
・自ら「借用書や公正証書を作ろう」と申し出てくる
・使い道と具体的な返済原資(給与、資産売却など)を客観的資料で提示できる
・少額であっても毎月確実に銀行振込で返済する計画を立てている
【絶対に貸してはいけない(1円も渡してはならない)人の条件】
・「水くさい」「信用できないのか」と借用書の作成を渋る・拒否する
・「来月には大金が入るから」など、根拠のない口約束を繰り返す
・すでに消費者金融や複数の知人から借金を重ねている(多重債務状態)
・現金を直接手渡しで受け取りたがる
【借用書とは】に関するよくある質問(FAQ)
Q1:メモ用紙に書いた手書きの借用書でも裁判で通用しますか?
A1:通用します。用紙の材質や手書き・PC作成に関わらず、「貸主・借主の氏名」「貸借した金額」「返済の合意」「借主の署名・押印」が明確に記されていれば、民事訴訟における有力な直接証拠として認められます。
Q2:友人にお金を貸す際、利息を年20%以上に設定することは可能ですか?
A2:不可能です。利息制限法により、元本10万円未満で年20%、10万〜100万円未満で年18%、100万円以上で年15%が上限です。これを超える利息の合意は無効となり、超過して受け取った利息は元本への充当または不当利得として返還義務が生じます。
Q3:借用書に収入印紙を貼り忘れた場合、借用書そのものが無効になりますか?
A3:借用書自体の契約・証拠効力は無効になりません。印紙の有無は税法上の問題であり、民法上の契約の有効性には影響しないためです。ただし、税務署に発見された場合は本来の3倍の過怠税が課されるため、必ず適切な印紙を貼付・消印してください。
Q4:借用書を作成していても、相手が自己破産したら回収できませんか?
A4:原則として回収は極めて困難になります。自己破産の手続きで免責が決定すると、借用書が存在していても法的な支払い義務が免除されるためです。相手の信用力に不安がある場合は、連帯保証人を立てるか、担保を設定するなどの追加措置が必要です。
まとめ:人間関係を守るための一線と正しい契約リテラシー
借用書は、単に「お金を取り立てるための武器」ではありません。貸した側と借りた側の双方が貸借の条件を正確に共有し、大切な人間関係に亀裂を入れないための防波堤です。
真に誠意のある相手であれば、借用書の作成を求められても嫌な顔はしません。もし作成を渋る相手なら、その時点で「お金は返ってこない」と覚悟し、きっぱりと断るのが賢明な大人の選択です。いざというときに後悔しないよう、ルールに則った正しい書面を取り交わす契約リテラシーを身につけておきましょう。 (出典: 借用 書 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
