60歳からの年金受給で大損?最大24%減の損益分岐点と手取りの真実
60歳の定年退職を迎えるにあたり、多くのシニア世代が直面するのが「公的年金をいつから受け取るべきか」という重い選択です。長年払い続けた保険料を一日も早く受け取りたいと考える一方で、受給開始を早める「繰上げ受給」には生涯にわたる減額という重い代償が伴います。
2022年の法改正によって減額率は緩和されたものの、年金事務所やFP相談の窓口には「早くもらいすぎて大損した」「こんな制限があるとは知らなかった」という切実な声が後を絶ちません。制度の表面的な損得計算だけでは見えてこない税金・社会保険料の手取り差や、生涯を左右する落とし穴を客観的なデータから徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給は生涯で最大24%減額され、額面の損益分岐点は80歳10ヶ月だが手取りベースでは約82歳前後まで伸びる。
- 要点2:一度繰上げ請求すると生涯取り消せず、万一の際の障害年金が請求できなくなるなど重大な権利制限が発生する。
- 要点3:在職老齢年金による支給停止や2026年の制度改正動向を踏まえ、就労予定と健康状態を冷静に見極めた判断が不可欠。
【数字で暴く】60歳受給の損益分岐点と生涯手取り額のリアルな落とし穴
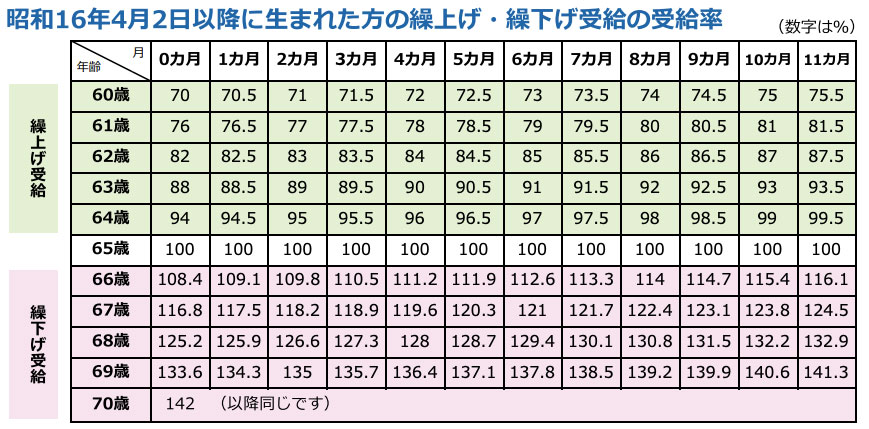
公的年金の原則受給開始年齢は65歳ですが、希望すれば60歳から前倒しで受け取ることができます。2022年4月以降に60歳を迎えた世代(1962年4月2日以降生まれ)の場合、繰上げ減額率は1ヶ月あたり0.4%です。60歳0ヶ月で請求した場合、本来の年金額から一律24%減額(0.4%×60ヶ月)され、この減額率は生涯変わりません。
厚生労働省の試算データをもとに、原則の65歳受給、繰上げの60歳受給、そして70歳・75歳まで繰下げた場合の損益分岐点を比較したのが以下のデータです。
| 受給開始年齢 | 増減率(基準比) | 損益分岐点(65歳受給との比較) | 生涯設計上の評価 |
|---|---|---|---|
| 60歳(繰上げ) | 24.0% 減額 | 80歳10ヶ月(額面基準) | 早期退職者には即効性があるが生涯収入の上限が大きく低下 |
| 65歳(原則) | 基準(±0%) | 基準点 | 平均寿命まで生きる場合に最もバランスが良い標準ルート |
| 70歳(繰下げ) | 42.0% 増額 | 81歳11ヶ月 | 70歳まで就労継続できる層にとって強力な長寿リスク対策 |
| 75歳(繰下げ) | 84.0% 増額 | 86歳11ヶ月 | 十分な蓄えと健康寿命の自信がある富裕層向けの上級選択 |
額面上の累計受給額で計算すると、60歳受給開始の人が65歳受給開始の人に追い抜かれる年齢は80歳10ヶ月です。厚生労働省の「簡易生命表」によると、日本人男性の平均寿命は約81歳、女性は約87歳に達しています。女性の半数以上、男性の約半数が81歳以上生存するため、統計上は「繰上げ受給をすると生涯総額で損をする確率が高い」計算になります。
ただし、ここで見落としてはならないのが税金と社会保険料(国民健康保険料・介護保険料)の存在です。日本の社会保障制度は累進構造となっており、年金収入が低く抑えられると所得税や住民税が非課税または低額になり、国民健康保険料や介護保険料の負担も軽減されます。そのため、額面では24%減額されても、手取り額で見ると実際の目減りは約18%〜20%程度に収まるケースが一般的です。その結果、手取りベースでの損益分岐点は82歳前後まで延びることになります。
.jpg?auto=format)
繰上げ請求で後悔する理由|現場で見えた「3大リスク」と制度の罠
年金相談の現場において、「生活が苦しいからと安易に繰上げ請求を出してしまい、後から取り返しがつかなくなった」という後悔の声が数多く寄せられています。繰上げ受給には、単なる金額の減額にとどまらない不可逆的な制度上のペナルティが存在します。
代表的なリスクの筆頭が「障害年金」の請求権喪失です。公的年金制度では、繰上げ受給の請求を行った時点で「65歳に達したもの」と法的にみなされます。これにより、60歳から65歳になるまでの間に重い病気や大怪我を負い、日常生活に支障が出るレベルの障害状態に陥っても、事後重症による「障害基礎年金」を請求できなくなります。一生涯にわたって手厚い非課税給付を受けられるはずだったセーフティネットを自ら手放すことと同義です。
第2の盲点が「寡婦年金」や「遺族年金」との権利調整です。国民年金の第1号被保険者(自営業者など)の夫を亡くした妻に支給される寡婦年金は、妻が自らの年金を繰上げ受給した時点で受給権が消滅します。また、65歳未満で遺族厚生年金と自身の繰上げ老齢年金の双方の権利がある場合、65歳になるまではどちらか一方しか選択受給できず、両方を満額受け取ることはできません。
さらに見過ごせないのが「国民年金と厚生年金の同時請求ルール」です。老齢基礎年金だけを先に繰り上げ、老齢厚生年金は65歳まで待つといった分離請求は認められていません。国民年金の未納期間を穴埋めするための「任意加入」や、過去の未納保険料を追納する権利も繰上げ請求と同時に永久に失われます。
【実態検証】在職老齢年金と60歳定年後の生活費|働きながらもらう注意点
総務省の家計調査によると、60代無職世帯の平均的な実支出は月額約26万〜29万円とされています。退職金を取り崩しながら生活するなかで、少しでも足しにしようと「働きながら60歳から年金をもらう」選択を考える人は少なくありません。
しかし、ここで直面するのが「在職老齢年金制度」による支給停止の壁です。厚生年金に加入しながら働く場合、毎月の給与(総報酬月額相当額)と老齢厚生年金の基本月額の合計が基準額を超えると、年金の一部または全額がカットされます。せっかく24%減額されて小さくなった年金が、給与収入があることでさらに削られてしまうという二重苦に陥るリスクがあります。
2026年に向けた年金制度改正の議論では、高齢期の就労意欲を阻害しないよう在職老齢年金の基準額引き上げや撤廃が継続して審議されていますが、現行制度下での安易な繰上げは支給停止リスクと隣り合わせです。さらに、60歳以降の給料低下を補う雇用保険の「高年齢雇用継続給付」を受給する場合も年金の一部が併せて支給停止されるため、事前の緻密な手取りシミュレーションが欠かせません。

一般に知られていない盲点とネットの誤解|「早くもらった方が得」は本当か?
SNSやネット掲示板では「年金は早くもらって新NISAで運用するのが賢い」「国家が破綻する前に回収すべき」といった極端な意見が散見されます。しかし、こうした言説には行動経済学的な重大な見落としがあります。
人間は「将来の大きな利益」よりも「目の前の確実な小利」を過大評価してしまう現在バイアスを持っています。「60歳で手に入る月10万円」に魅了され、80代・90代になったときの「月15万円」の価値を過小評価してしまうのです。株式投資による運用益は元本割れリスクを伴いますが、公的年金の繰下げ増額(年8.4%の確定利回り)は民間商品では絶対に再現できない確実性を誇ります。
「自分は家系的に短命だから早くもらう」という判断も注意が必要です。医療技術の進歩により、要介護状態や認知症を抱えながら長期療養を続ける期間は年々伸びています。もっとも医療費や介護費用がかさむ80代後半以降に、24%削られた年金しか入ってこない状況は、老後破産を引き起こす決定的な要因になり得ます。
【プロの結論】60歳受給が向いている人・絶対に避けるべき人の判断基準
年金の繰上げ受給は、一度請求書を日本年金機構に提出するといかなる理由があっても取り消し・変更ができません。感情的な焦りで決断する前に、自身の客観的な状況を整理する必要があります。
繰上げ受給(60歳受給)を前向きに検討してよい人の条件
- 健康上の切実な理由がある場合:既に特定の持病を抱えており、医師の見立て等から長期の平均余命を見込むことが現実的に難しい状況にある人。
- 完全リタイアで自己資金が底をつく恐れがある場合:60歳以降は一切就労せず、退職金や預貯金が極めて乏しいため、今すぐ年金を受け取らなければ日々の生活が破綻する人。
- 国民年金のみの単身者で受給額が非課税枠に収まる場合:受給額を抑えることで各種住民税非課税世帯の優遇措置をフル活用する明確な設計がある人。
繰上げ受給を絶対に避けるべき・慎重になるべき人の条件
- 60歳以降も厚生年金に加入して働く予定の人:給与収入によって年金が支給停止される可能性が高く、減額のペナルティだけが生涯残るため。
- 65歳までの生活費を賄える預貯金や退職金がある人:貯蓄を取り崩して65歳(あるいはそれ以降)まで受給を待った方が、将来の長寿リスクに対する強力な保険となるため。
- 将来の健康状態に不安がある人:万一の際に障害基礎年金を受け取れる権利を温存しておくべきであるため。
【年金 60 歳 から】に関するよくある質問(FAQ)
Q1:60歳で繰上げ受給の手続きをした後、途中で後悔したら受給を停止して65歳から元の額に戻せますか?
A1:一切できません。繰上げ請求は生涯にわたる不可逆な手続きです。一度決定した減額率は、65歳を迎えても、70歳・80歳になっても生涯そのまま適用され続けます。
Q2:夫が60歳で繰上げ受給を開始し、その後67歳で亡くなった場合、残された妻の遺族厚生年金も24%減額されますか?
A2:遺族厚生年金は減額されません。遺族厚生年金の額は、亡くなった夫の「本来の年金額(65歳時点の基準額)」の4分の3をベースに計算されるため、夫が生前に繰上げ受給をして減額されていても、遺族年金そのものが引き下げられることはありません。
Q3:60歳から繰上げ受給しながらパートで月12万円ほど稼ぐ場合、年金は全額もらえますか?
A3:社会保険(厚生年金)に加入しない短時間パートであれば、どれだけ稼いでも在職老齢年金の対象外となるため全額受給できます。厚生年金に加入して働く場合でも、月給と年金基本月額の合計が基準額(2026年時点の支給停止調整額)以下であれば減額されずに全額受け取ることが可能です。
まとめ:今後の動向と失敗しないための判断基準
2026年以降の超高齢社会において、公的年金は単なる「引退後の小遣い」ではなく、「何歳まで生きるかわからない長寿リスクに対する唯一無二の終身保険」としての意味合いを強めています。
60歳からの繰上げ受給は、目先のキャッシュフローを改善する即効薬にはなりますが、生涯の手取り水準を固定化し、万一の障害保障を奪う重いリスクをはらんでいます。安易に「早くもらった方が得」というネットの言説に流されることなく、定年後の就労計画、保有資産、健康状態を冷静に棚卸しした上で、後悔のない受給戦略を選択してください。 (出典: 年金 60 歳 から(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
