貸金庫の盗難事件はなぜ起きた?行員の手口と全額補償されない真相
「銀行の貸金庫なら絶対に安全」という長年の常識が、内部不正による盗難事件の発覚によって大きく揺らいでいます。厳重なセキュリティゲートと分厚い扉の奥にあるはずの資産が、あろうことか管理側である行員の手によって持ち出されていた現実は、多くの預金者や富裕層に深刻な衝撃を与えました。
しかし、本当に恐ろしいのは事件そのものだけではありません。被害に遭った際、銀行の規定や約款の壁に阻まれ「盗まれた中身が全額補償されないリスク」が存在するという点です。なぜ難攻不落のはずの貸金庫で事件が起きたのか、巧妙な不正手口の実態から法的責任の所在、そして大切な資産を守るための具体的な自衛策まで、金融取材の現場知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:貸金庫の盗難事件は外部侵入ではなく、管理権限を持つ行員が合鍵やシステムを悪用する「内部不正」によって発生した。
- 要点2:銀行の貸金庫規定・約款では中身の非把握が原則であり、被害額の立証責任が利用者に課されるため全額補償へのハードルは極めて高い。
- 要点3:資産を守るためには「銀行任せ」の過信を捨て、厳密な預託記録の作成・定期点検・資産の分散管理を行う自衛プロトコルが不可欠である。
【事件の全貌】なぜ「絶対安全」の貸金庫で巨額盗難が起きたのか?
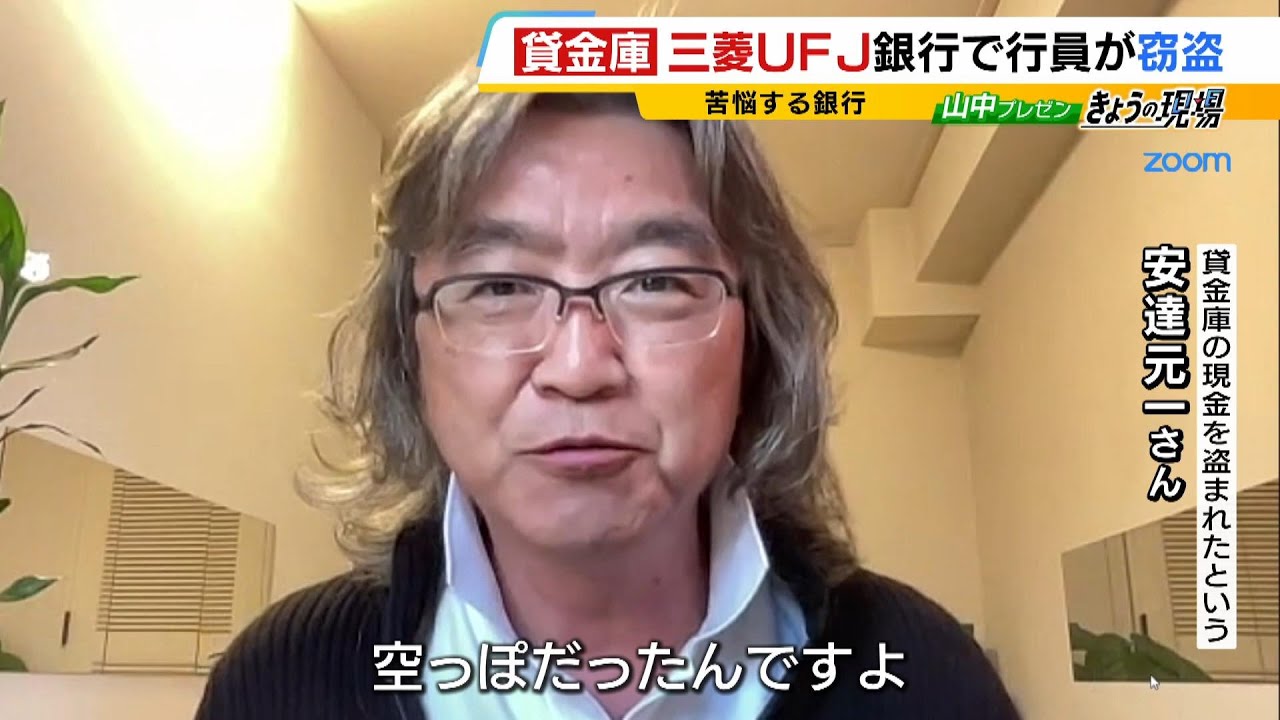
大手金融機関である三菱UFJ銀行などで明るみに出た貸金庫不正事件は、金融界のみならず社会全体に大きな動揺を広げました。報道各社の取材データや関係者の証言によると、元行員が顧客の貸金庫から金塊、高級腕時計、多額の現金を長期間にわたって窃盗・着服していた実態が浮き彫りになっています。被害総額は十数億円規模にのぼるとされ、被害者の多くは長年その銀行を信頼して資産を預けていた顧客でした。
外部からの強盗であれば、防犯センサーや監視カメラ、堅牢な金庫扉が物理的な盾となります。しかし、事件の現場で起きていたのは「内部犯行」でした。顧客から「手続きの代行」などの名目で預かった鍵を不正に複製したり、管理者権限でアクセス可能な副鍵(マスターキー)の管理体制の緩みを突いたりして、監視の目を盗み単独で金庫室に侵入する手口が用いられていました。
公の場で行われた記者会見でも、銀行側の「性善説に基づく管理体制の形骸化」や「複数人による相互チェック(デュアルコントロール)の形骸化」が厳しく指摘されました。最も堅牢であるはずのシステムが、運用する人間のモラルハザードによって無力化されていたのです。

銀行の補償責任と約款の罠|被害額は全額返金されるのか?
被害者が直面する最大の関門は、「盗まれた財産がそのまま全額返還・補償されるとは限らない」という冷酷な法的現実です。銀行の貸金庫サービスは、法的には「場所を賃貸する契約(賃貸借契約またはこれに準ずる混合契約)」と位置づけられており、銀行が中身を預かって管理する「寄託契約」ではありません。
各行の「貸金庫規定・約款」には、プライバシー保護の観点から「銀行は保管物の種類・品質・価額について関知しない」旨が明記されています。これが補償局面において利用者側に重い足かせとなります。銀行側に過失や不法行為責任(民法715条の使用者責任など)を追及する場合でも、「事件当時に貸金庫の中に何がどれだけ入っていたか」の立証責任は、原則として被害者側に課されるためです。
過去の裁判例・判例の動向を見ても、貸金庫内の現物存在を証明できずに請求が退けられたり、大幅に減額されたりするケースが少なくありません。内部不正を認めて銀行側が損害賠償に応じる場合であっても、客観的な証拠(購入領収書、鑑定書、直前の写真など)が揃っていなければ、主張する被害額全額の返金を引き出すのは容易ではないのが実情です。
【データ比較】貸金庫保管と他の資産防衛手段のリスク・補償徹底比較
資産の保管場所を選ぶにあたっては、それぞれの保管形態が持つリスク特性と補償の限界を正しく把握しておく必要があります。以下の比較表で主要な保管方法の特徴を整理しました。
| 保管方法 | 主なリスクと発生要因 | 盗難・滅失時の補償基準 | 専門家の見解・安全性評価 |
|---|---|---|---|
| 銀行の貸金庫 | 行員の内部不正、店舗統廃合に伴う移転リスク | 約款上の免責あり。立証できた実損額のみ賠償交渉 | 物理的防御力は最高峰だが内部不正リスクと立証の壁が課題 |
| 普通・定期預金 | 銀行破綻、不正送金被害、インフレによる価値目減り | 預金保険機構により1金融機関あたり元本1,000万円+利息 | 現金の法的是認性は完璧だがインフレヘッジや現物保管には不向き |
| 自宅用耐火金庫 | 空き巣・強盗、バール破壊、火災・水害時の破損 | 火災保険の家財特約(貴金属・現金は限度額数十万円程度) | 手元管理の利便性はあるが物理的強盗や災害時の脆弱性が極めて高い |
| 民間セキュリティ倉庫 | 運営会社の倒産、アクセス権限の乗っ取り | 契約ごとの付帯動産保険(申告額に応じた上限設定) | 補償スキームは明確だが月額コストが高額になりやすい |

【実態検証】利用者の生の声と現場目線で見えた管理体制の死角
SNSやコミュニティ掲示板、知恵袋などに寄せられる貸金庫利用者の声を検証すると、「何十年も預けっぱなしで一度も中身を確認していない」「通帳や権利証と一緒に先代から受け継いだ金塊を入れているが、家族にも内緒にしている」といった実情が多数見受けられます。
この「長期間放置されやすい」という貸金庫特有の利用実態こそが、不正を働く行員にとって格好の隠蔽環境を作り出していました。年に一度も開けられない金庫であれば、中身を抜き取っても発覚が何年も遅れることになります。被害に遭った顧客の告白録でも、「数年ぶりに開扉したら空になっており、何が起きたのか理解できなかった」という絶望的な声が記録されています。
現場取材から見えてきたもう一つの死角は、高齢顧客と行員の「過剰な親密関係」です。手続きが煩雑だからと鍵や暗証カードを行員に預けてしまったり、金庫室への入室代行を依頼してしまったりするケースが、不正の温床となっていました。金融機関への過度な依存が、防犯の最低限の砦を崩してしまっていたのです。
一般に知られていない盲点とネットの誤解|保険適用と警察への被害届
ネット上には貸金庫のトラブルに関して多くの誤解が流布しています。被害を最小限に抑え、適切な初動をとるために以下の2つの盲点を正確に理解しておく必要があります。
誤解1:自宅の火災保険や家財保険で貸金庫の中身も補償される?
「加入している火災保険の家財補償が適用される」と思い込んでいる利用者が少なくありません。しかし一般的な家財保険の対象は「保険証券記載の建物内(自宅敷地内)」にある財産に限定されており、銀行店舗内にある貸金庫の収容物は補償対象外です。貸金庫内の財産を守るためには、動産総合保険の個別契約や、金融機関が提携する専用の「貸金庫専用保険(預託動産保険)」に明示的に加入している必要があります。
誤解2:警察に被害届を出せば直ちに銀行が全額弁償してくれる?
盗難に気づいて警察署へ被害届を提出しても、警察の任務はあくまで「刑事事件としての犯人特定と捜査」であり、民事上の金銭返還を命じる権限はありません。警察の現場鑑識によって指紋や侵入痕跡が採取されたとしても、中身の金額確定は被害者と銀行間の民事協議・損害賠償請求の手続きに委ねられます。裏付け資料がないまま被害届を提出しても、捜査の進展や補償交渉が長期化する要因になります。
【プロの結論】資産を守り抜くための自衛策と利用すべき人の判断基準
貸金庫不正事件が突きつけた教訓は、組織のブランド力や社会的信用に頼り切る「無防備な信頼」の危険性です。心理学・社会学における「組織の閉鎖性バイアス」が示す通り、どれほど厳格なルールを敷いた大企業であっても、密室内での個人の逸脱をゼロにすることは構造的に不可能です。
これからの時代において、貸金庫を安全に使いこなすためには明確な運用ルールと向き・不向きの判断が求められます。
貸金庫の利用に向いている人・利用を避けるべき人の条件
- おすすめできる人:
- 保管物の購入履歴・鑑定書・シリアル番号をデータで別管理できる人
- 少なくとも年2〜4回は定期的に開扉し、現物確認を行う習慣がある人
- 重要書類(権利証・契約書・遺言書原本)など「再発行困難な非金銭資産」を主目的に保管する人
- おすすめできない(利用を見直すべき)人:
- 「一度預けたら10年間開けない」といった放置型の管理をしてしまう人
- 裏付け証拠のない多額のタンス預金・現金をそのまま保管しようとしている人
- 鍵やカードの管理を行員や他人に任せてしまいがちな高齢者・多忙な人
資産防衛のための「3大自衛プロトコル」
貸金庫を利用し続ける場合でも、以下の自衛策を直ちに実践してください。
- 全保管物の目録化とビジュアル保存:預け入れるすべての物品をスマホやカメラで撮影し、購入証明書や鑑定書とともにクラウドストレージ等で外部保存する。
- 入室ログの自己記録と定期点検:自ら訪問した日時を記録しておき、定期的に中身の点検を行う。不自然な配置のズレがないか確認する。
- 資産保管先のマルチロケーション化:貴金属、現金、有価証券、権利関係書類を一箇所に集中させず、信託機能や分散保管を組み合わせる。
【貸金庫 盗難】に関するよくある質問(FAQ)
Q1:銀行の貸金庫に預けていた現金が盗まれた場合、確実に補償されますか?
A1:確実とは言えません。貸金庫契約において銀行は中身を把握していないため、「実際にその金額が保管されていたこと」を被害者側が領収書や出金履歴などで客観的に立証しなければ、銀行が全額の賠償に応じることは極めて困難です。
Q2:最新の貸金庫は生体認証や全自動型になっているので安全ですか?
A2:機械化・生体認証化によって部外者の不正アクセスリスクは大幅に低減しています。しかし、保守点検権限やシステム管理者のマスターアクセスを悪用する内部不正のリスクを完全排除することはできないため、利用者側の定期確認は依然として必須です。
Q3:貸金庫の鍵を銀行員に「預かっておく」と言われたらどうすべきですか?
A3:いかなる理由があっても絶対に渡してはいけません。銀行の正規の内規でも、顧客の鍵を単独で預かることは厳禁とされています。そのような申し出があった場合は不正の兆候である可能性があるため、直ちに支店長やコンプライアンス窓口に通報してください。
まとめ:絶対神話の崩壊から学ぶ2026年の実践的資産防衛
貸金庫の内部不正盗難事件は、「銀行の中にあるから100%安心」という盲信が通用しない時代になったことを明確に示しました。堅牢な金庫といえども、それを管理・運用する組織の死角を突かれれば、不正の標的となり得ます。
大切な財産を守るための基本は、預託先への「過信」を捨て、「記録と検証」を自らの手で行うことです。保管物の可視化、定期的な点検、そしてリスクの分散配置を徹底し、万が一の事態にも確実に対処できる盤石な資産防衛体制を整えてください。 (出典: 貸 金庫 盗難(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
