付加年金の申し込み完全ガイド!月400円で2年回収できる裏技
老後資金2000万円問題やインフレによる生活コストの上昇が叫ばれるなか、自営業やフリーランス、学生の間で「公的年金制度における最強の利回り」として熱い視線を集めているのが付加年金です。毎月の国民年金保険料にわずか月額400円を上乗せして納付するだけで、将来受け取れる年金額が生涯にわたって底上げされる画期的な制度として知られています。
「たった2年受給すれば支払った元が取れる」という驚異的なコストパフォーマンスを誇りながらも、制度の存在や具体的な申し込み手順を知らないまま機会損失を抱えている加入者は少なくありません。本稿では、付加年金の基本構造から具体的な申し込み窓口、必要書類、iDeCo(イデコ)との併用ルール、見落としがちな落とし穴まで、最新の制度設計に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月額400円の付加保険料に対し「200円×納付月数」が一生涯加算され、受給開始からわずか2年で支払総額を回収可能。
- 要点2:申し込み対象は国民年金第1号被保険者と任意加入者で、市区町村窓口・年金事務所・マイナポータル等から申請可能。
- 要点3:過去の未納分を遡って申し込むことは原則不可のため、1か月でも早い手続きが老後資産の確実な最大化に直結する。
【2026年最新】付加年金の仕組みと「2年で元が取れる」驚異の費用対効果
付加年金とは、国民年金第1号被保険者が毎月の定額保険料に加えて月額400円の付加保険料を納めることで、将来受給する老齢基礎年金に「付加年金」を上乗せして受け取れる公的年金の上乗せ給付制度です。その受給額の計算式は極めてシンプルに設計されています。
年間で受け取れる付加年金額の計算式は「200円 × 付加保険料を納めた月数」です。たとえば、20歳から60歳までの40年間(480か月)にわたって満額納付した場合のシミュレーションは以下の通りとなります。
- 納付総額:400円 × 480か月 = 192,000円
- 毎年の受給増額:200円 × 480か月 = 96,000円(年額)
毎年96,000円が公的年金に一生涯上乗せされるため、受給開始からちょうど2年間(96,000円 × 2年 = 192,000円)で支払った保険料全額を回収できます。受給3年目以降は、受け取る年金すべてが純粋な利益となり、平均余命まで生きた場合の受取総額は元本を大幅に上回る計算です。
| 納付期間 | 納付保険料総額(月400円) | 将来の年金受給額(年額) | 元が取れる期間・損益分岐点 |
|---|---|---|---|
| 1年間(12か月) | 4,800円 | 2,400円 / 年 | 受給開始後 2年(24か月) |
| 10年間(120か月) | 48,000円 | 24,000円 / 年 | 受給開始後 2年(24か月) |
| 20年間(240か月) | 96,000円 | 48,000円 / 年 | 受給開始後 2年(24か月) |
| 40年間(480か月・満額) | 192,000円 | 96,000円 / 年 | 受給開始後 2年(24か月) |
民間保険会社の個人年金保険や投資信託と比較しても、確実性・回収速度・終身受給という3つの要素を兼ね備えた利回りの高さは、公的制度ならではの特権的な設計といえます。
誰が申し込める?加入資格の確認と対象外となるケース
付加年金は誰でも加入できるわけではなく、法令で定められた明確な対象者要件が存在します。申し込む前に自身が加入対象に該当しているか確認しておくことが不可欠です。
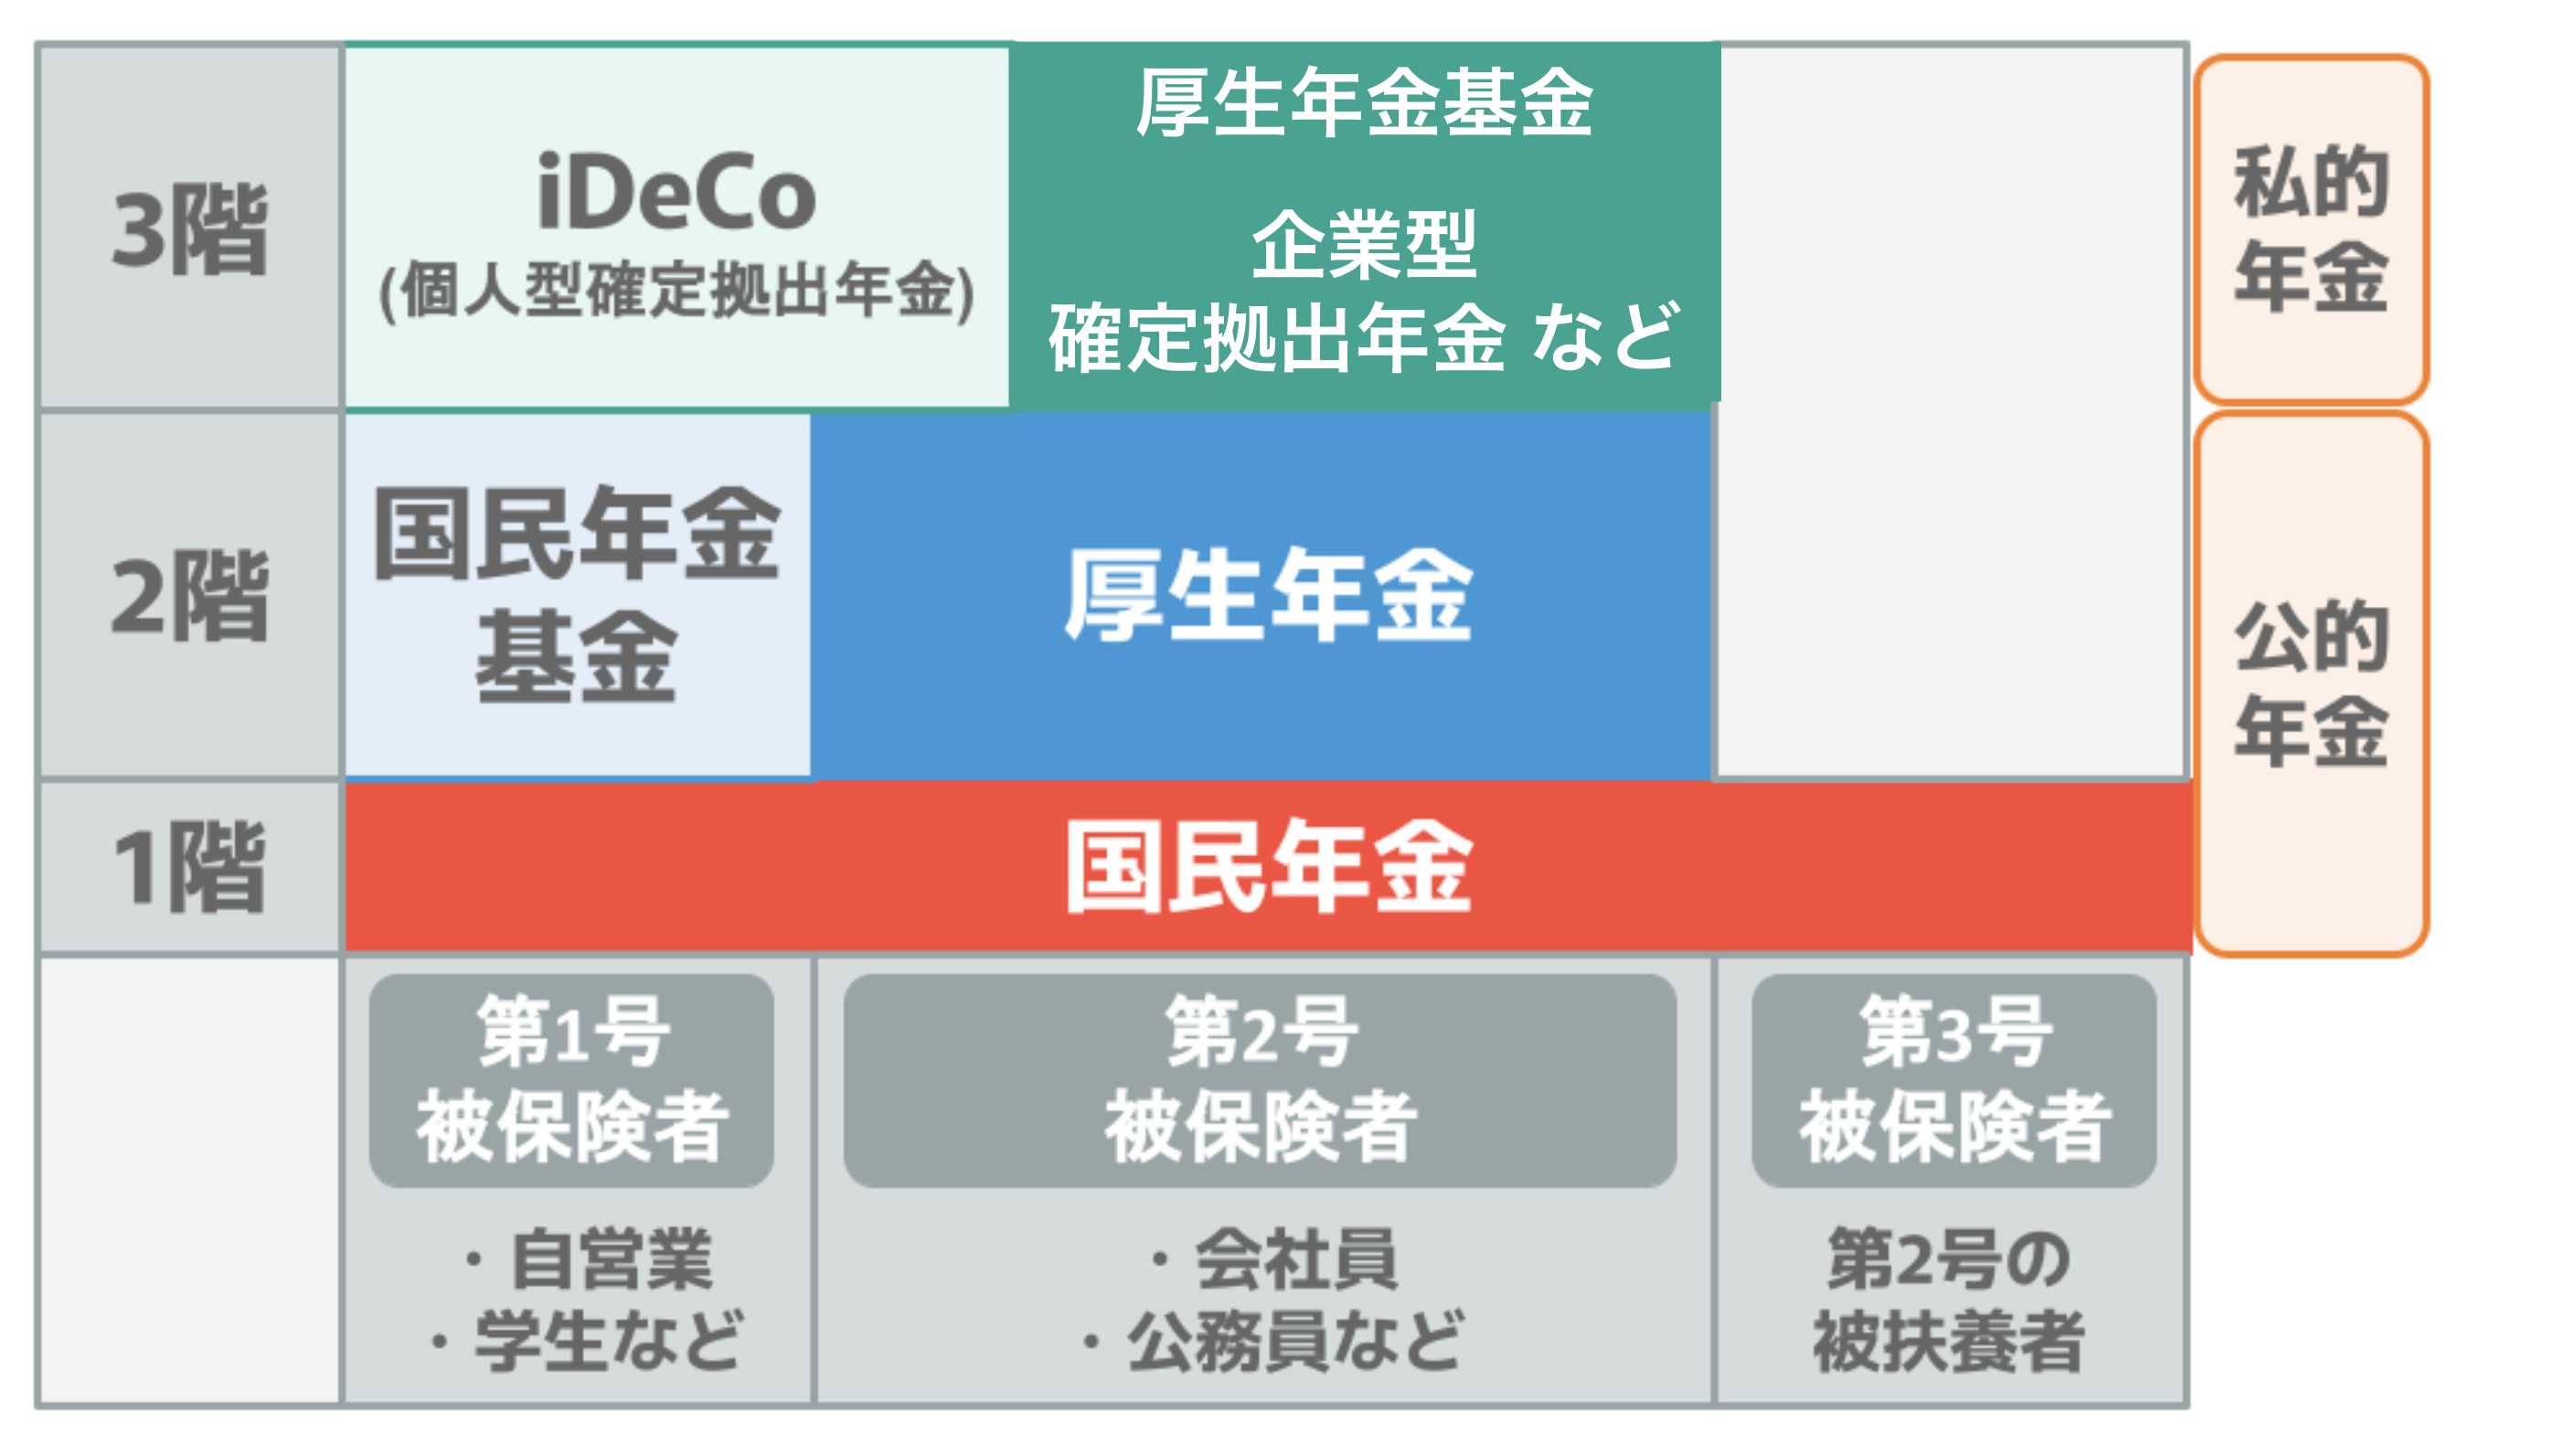
付加年金の申し込み対象となるのは、主に国民年金第1号被保険者(自営業者、フリーランス、農業・漁業従事者、学生、無職の方など)および65歳未満の任意加入被保険者です。
一方で、以下に該当する場合は付加年金に申し込むことができません。
- 第2号被保険者:会社員や公務員(厚生年金加入者)
- 第3号被保険者:会社員・公務員に扶養されている配偶者
- 保険料免除・猶予受給者:国民年金保険料の全額・一部免除、納付猶予、学生納付特例の適用を受けている期間中の方
- 国民年金基金の加入者:国民年金基金と付加年金は法律上、重複加入が禁止されています
特に自営業者の場合、国民年金基金との兼ね合いが論点となりますが、個人型確定拠出年金であるiDeCoとの併用は可能です。この組み合わせルールは資産形成において極めて重要なポイントとなります。
【窓口・オンライン】付加年金の申し込み手続きと必要書類の最新情報
付加年金の申し込み手続きは、自治体窓口、年金事務所、またはデジタル申請に対応しています。手続きをスムーズに進めるための手順と必要書類を整理します。
手続きを行う代表的な窓口と申請ルートは以下の3通りです。
- 市区町村役場の国民年金担当窓口:住民票を置く自治体の役所・役場で即日申請手続きが可能です。
- 管轄の年金事務所:居住地を管轄する年金事務所での対面手続きも受け付けています。
- マイナポータル(電子申請):マイナンバーカードとスマートフォンを利用し、オンライン上で24時間申請が完了します。
申し込み手続きに必要な書類一式は以下の通りです。
- 本人確認書類:マイナンバーカード、運転免許証、パスポート等
- 基礎年金番号が確認できる書類:マイナンバーカード、基礎年金番号通知書、年金手帳等
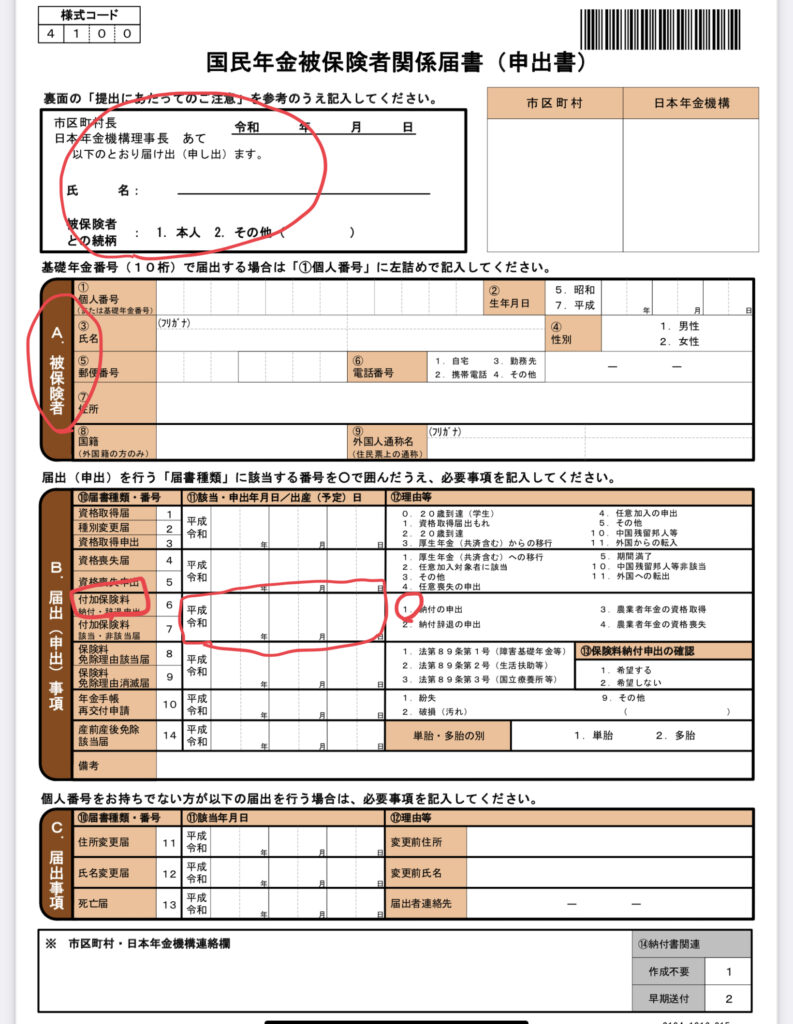
- 国民年金付加保険料納付(辞退)申出書:窓口備え付け、または日本年金機構の公式サイトから事前ダウンロード可能
- 委任状および代理人の本人確認書類:本人以外の代理人が窓口で申請を行う場合のみ必要
付加保険料の納付方法は、通常の国民年金保険料と合わせて納める形となります。納付書による現金納付のほか、口座振替、クレジットカード納付、キャッシュレス決済(Pay-easyやスマートフォン決済アプリ)の利用が可能です。
【実態検証】利用者の生の声と現場目線で見えたリアル
現場の年金相談窓口やファイナンシャルプランナー(FP)の実務相談において、付加年金は「自営業者が真っ先に申し込むべき必須インフラ」として評価されています。実際に申し込みを行った加入者からは、以下のような実感のこもった声が多く寄せられています。
「月たったの400円という、缶コーヒー数本分の小額負担で老後の安心が買える。20年納めて年5万円近くが終身でプラスされるのは、個人事業主にとって心理的支えになる」(30代フリーランス・Webデザイナーの手記より)
「税理士から独立時に『iDeCoを満額やる前に、まず付加年金を申し込んで枠を確保しなさい』と助言された。手続きも役所の窓口で10分程度で終わり、拍子抜けするほど簡単だった」(40代個人事業主の談)
一方で、制度を知らずに長年未加入のまま過ごしてしまった自営業者からは「なぜもっと早く教えてくれなかったのか」という後悔の声も目立ちます。特に注意すべきは過去の未納分に対する追納や遡り加入ができないという点です。申し込んだ当月分からしか付加保険料は納付できないため、気づいた時点での迅速な行動が生涯受給額の差となって表れます。
一般に知られていない盲点とネットの誤解|デメリットと落とし穴を暴く
圧倒的な利回りを誇る付加年金ですが、万能の金融商品ではなく、公的制度特有の制約や落とし穴が存在します。ネット上で流布する誤解と合わせて検証します。
第一の落とし穴は、iDeCoの拠出限度額への影響です。自営業者等の第1号被保険者のiDeCo上限拠出額は月額68,000円ですが、この枠は「付加年金」または「国民年金基金」との合算枠となります。付加年金(月400円)に加入した場合、iDeCoの月額拠出限度額は千円単位での設定となるため、月67,000円(1,000円減額)に制限されます。差額の600円分の枠を使い切ることができなくなる点は留意が必要です。
第二の盲点は、インフレ連動(物価スライド)の対象外であることです。通常の老齢基礎年金は物価や賃金の変動に応じて改定されますが、付加年金の受給額は「月数 × 200円」という固定額で計算されます。将来的な極端なハイパーインフレ局面においては、実質的な価値が目減りするリスクを内包しています。
第三に、受給開始から2年以内に死亡した場合の元本割れです。付加年金には死亡一時金や遺族年金への上乗せ機能はありません。万が一、受給開始直後に死亡した場合は納付額の回収が完了しないことになります。もっとも、納付総額自体が最大でも約19万円と少額であるため、家計に与える致命的な打撃にはなり得ません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や公的社会保障の構造から総合的に判断すると、付加年金を積極的に選択すべき対象と、他の手段を優先すべき基準は明確に分かれます。
【今すぐ申し込むべき人】
- 国民年金第1号被保険者で、国民年金基金に加入していない自営業・フリーランス
- ノーリスクで年金受給額のベースを確実に増やしたい人
- iDeCoの掛金を上限いっぱい(68,000円)まで拠出する予定がなく、月数万円程度で積み立てている人
- 納付猶予や免除を終えて保険料の通常納付を再開した学生・若年層
【慎重な検討が必要・他の選択肢を検討すべき人】
- 国民年金基金で手厚い給付設計(確定拠出ではなく確定給付)を組みたい人
- iDeCoで月68,000円満額を株式インデックス等に配分し、非課税運用の最大化を狙いたい超積極投資派
- 現在、経済的困窮により国民年金保険料の免除申請を行っている人
【付加 年金 申し込み】に関するよくある質問(FAQ)
Q1:過去の未加入期間に遡って、付加年金を一括で申し込むことはできますか?
A1:原則として遡って加入することはできません。付加年金の加入効力は「申し込みを行った月」から発生します。過去の国民年金保険料をすでに納付済みの期間について、付加保険料だけを後から追加納付(追納)することは制度上不可能ですので、早めの申し込みが重要です。
Q2:会社を退職して自営業になりました。いつから申し込めますか?
A2:退職日の翌日から国民年金第1号被保険者への切り替えが可能となり、その切り替え手続きと同時に付加年金の申し込みができます。役所窓口またはマイナポータルで同時に申請するのが最も効率的です。
Q3:老齢基礎年金を繰り上げ受給・繰り下げ受給した場合、付加年金はどうなりますか?
A3:付加年金は老齢基礎年金と完全に連動します。受給開始を繰り下げた場合は付加年金も同じ増額率(最大84%増)で増額され、繰り上げた場合は同様の割合で減額されます。繰り下げた場合でも「2年で元が取れる」比率は維持されます。
Q4:一度申し込んだ後、途中でやめる(辞退する)ことはできますか?
A4:いつでも辞退可能です。窓口または電子申請で「国民年金付加保険料辞退申出書」を提出すれば、申し出た月の前月をもって付加保険料の納付を終了できます。それまでに納めた期間分の付加年金は将来しっかり受給できます。
まとめ:月400円の賢い選択が切り拓く老後資産の安定基盤
付加年金は、月額わずか400円という極めて少額の拠出で、老後の基礎収入を確実に底上げできる公的年金制度の隠れた優遇措置です。受給開始からわずか2年で投資元本を回収し、以降は生涯にわたって利益を生み出し続ける構造は、民間の金融商品では再現不可能な強固な安全性を誇ります。
第1号被保険者である期間の長さに比例して将来のメリットは拡大するため、手続きを先送りにする理由はありません。市区町村の年金窓口、年金事務所、またはマイナポータルからの簡単な手続きで、将来の安心を着実に積み上げる第一歩を踏み出すことが推奨されます。 (出典: 付加 年金 申し込み(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
