スイスフランショックの真相|なぜ起きた?チャート崩壊とFX大損の教訓
2015年1月15日、世界の金融市場を震撼させた「スイスフランショック」。わずか数分の間に為替レートが40%以上も吹き飛び、無敵と信じられていた中央銀行の防衛ラインが一瞬で崩壊したあの日から時を経た現在も、為替史上最悪の「ブラック・スワン」として語り継がれています。
当時、FX(外国為替証拠金取引)の世界で何が起きていたのか。なぜ「絶対に安全」と信じられていた取引で多くのトレーダーが大損し、損切りを設定していたはずの個人口座に数千万円規模の借金(追証)が突きつけられたのか。名門FX業者の破綻劇からチャートが刻んだ狂乱の爪痕、そして現代の資産運用に生きる絶対的な教訓まで、金融ジャーナリズムの視点からスイスフランショックの真相を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2015年1月15日、スイス国立銀行(SNB)が「1ユーロ=1.20スイスフラン」の防衛ライン(事実上のペッグ制)を事前予告なしに突如撤廃し、スイスフランが歴史的な大暴騰を記録した。
- 要点2:為替レートの提示が消滅する「流動性の空白」が生じ、各社でロスカット不発が続出。証拠金を大幅に上回る大損、個人への巨額追証、大手FXブローカー(アルパリUKなど)の経営破綻へと発展した。
- 要点3:「公的機関が守る水準だから絶対に安全」という正常性バイアスと過剰レバレッジが悲劇の元凶であり、テールリスク(極端な非常事態)を前提とした資金管理の徹底が最大の教訓となった。
【発端と背景】スイスフランショックはいつ・なぜ起きたのか?上限撤廃の決定的な理由
為替史に刻まれるスイスフランショックはいつ起きたのか。発端となったのは、2015年1月15日の日本時間18時30分(スイス現地時間午前10時30分)でした。スイスの中央銀行にあたるスイス国立銀行(SNB)が発表した短いプレスリリースが、すべての始まりとなります。
スイス国立銀行は、2011年9月の欧州債務危機以降、「1ユーロ=1.20スイスフラン」を下回らないよう、無制限にユーロを買い支える為替介入(上限設定=事実上のペッグ制)を継続してきました。スイスは自国通貨高が進むとスイス時計や精密機械などの輸出産業が壊滅的な打撃を受けるため、防衛ラインを死守していたのです。
しかし、ショックが発生した数日後には欧州中央銀行(ECB)による大規模な国債買い入れ(量的緩和政策)の導入が確実視されていました。ECBが大量のユーロを刷れば、ユーロ安・スイスフラン高の圧力は異次元のレベルに達します。スイス国立銀行が「1.20フラン」を維持し続ければ、際限なくユーロを買い続けなければならず、SNB自身のバランスシートが膨張し、保有するユーロ資産の含み損で中央銀行自体が債務超過に陥りかねない限界点に達していました。
そこでSNBは、「スイスフランとユーロのペッグ制解除(上限撤廃)」という決断を極秘裏に下しました。決定的なパニックを引き起こした理由は、発表のわずか数日前までSNBのジョルダン総裁をはじめとする幹部が「上限維持は金融政策の柱であり、断固として継続する」と公言していたことです。市場参加者が100%信用していた中央銀行の梯子(はしご)外し。これが、スイスフランショックが起きた決定的な理由でした。

【市場パニック】数分で41%急騰したチャートと流動性消滅の真相
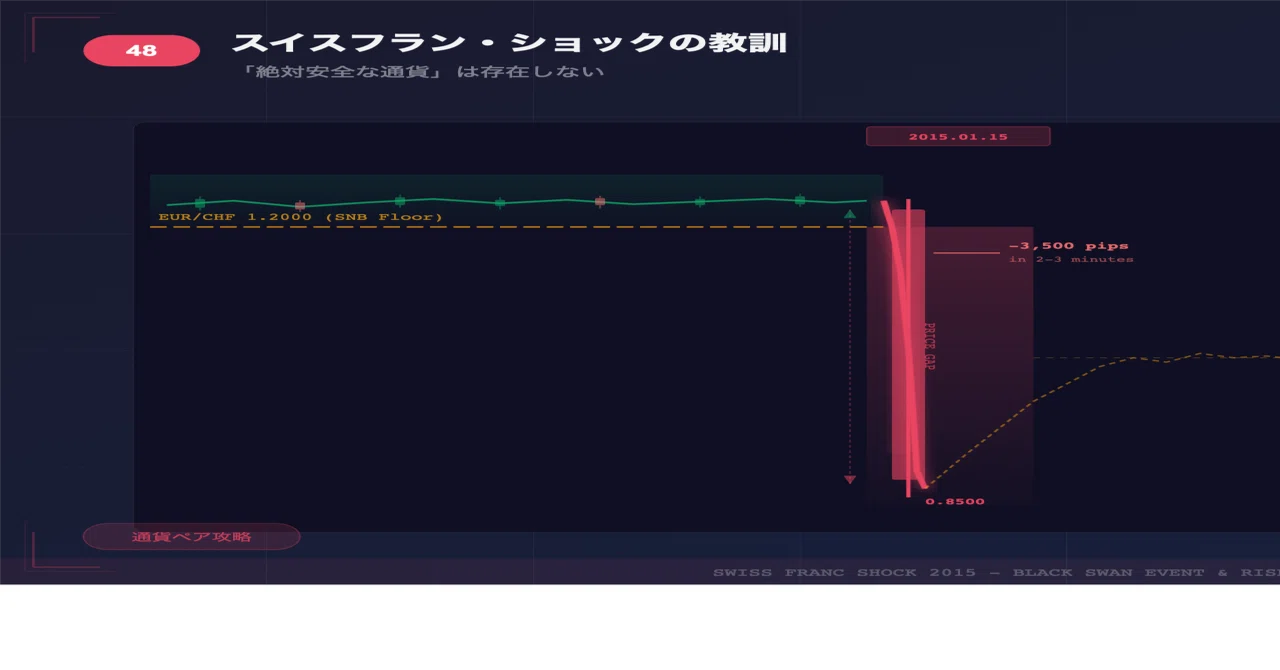
発表直後のスイスフランショック当時のチャートは、為替の歴史上類を見ない異様な形状を描きました。ユーロ/スイスフラン(EUR/CHF)は、直前まで「1.2000」近辺で完全に横ばいに張り付いていましたが、発表の瞬間からわずか20分足らずで一時「0.8500」前後まで約41%の大暴落を演じました。ユーロが紙くずのように売られ、スイスフランが歴史的な大暴騰を遂げたのです。
対円(スイスフラン/円)でも、それまで115円前後で推移していたレートが、一瞬にして160円台後半まで50円以上も急騰しました。数分間で数千pipsが吹き飛ぶ狂乱相場の中、インターバンク市場(銀行間取引)では致命的な現象が発生します。それが「流動性の完全消失」です。
世界中の大手金融機関がリスク回避のために買い気配(Bid)の提示を一斉に停止。市場に「買い手」も「売り手」も存在しないレートの空白地帯が出現しました。チャート上では滑らかなローソク足が形成されず、画面が固まり、気配値が何千ポイントもワープして表示される事態となったのです。当時のインターバンクディーラーは取材に対し、「端末の数値が狂ったように点滅し、いくら注文ボタンを叩いてもプライスが通らない。まるで金融のブラックホールに吸い込まれる感覚だった」と証言しています。
【大損の現場】ロスカット不発で追証地獄|アルパリ破綻と投資家の被害額
この流動性消滅が直撃したのが、世界中のFX個人投資家とFXブローカーでした。通常、FX取引では口座資金以上の損失が出ないよう、一定水準で強制決済される「ロスカット制度」が備わっています。しかし、スイスフランショックで起きたロスカット不発は、その安全神話を木っ端微塵に粉砕しました。
決済すべき価格帯にレートが存在しなかったため、システムは数十円も離れた壊滅的な安値でようやく約定処理を行いました。その結果、元本がゼロになるどころか、預託金を遥かに超える莫大なマイナス残高が発生。国内FX会社の口座であっても、トレーダー個人に対して数百万円から数千万円、場合によっては1億円を超える「FXの追証(追加証拠金=借金)」が突如として確定したのです。
| 対象・項目 | ショック時の数値・発生事象 | 平時の為替市場の基準 | 市場・トレーダーへの影響 |
|---|---|---|---|
| ユーロ/スイスフラン 変動幅 | 数十分で約41%の暴落(1.20 → 0.85) | 1日の変動率は通常0.5%〜1.0%未満 | ペッグ制への過信から買いポジションを保有していた層が即死 |
| ロスカット機能の動作 | スリッページが数百〜数千pips規模で発生 | 設定値またはその近傍で数pips以内に約定 | 「ロスカット不発」により預託金を遥かに超えるマイナス残高が確定 |
| FXブローカーへの打撃 | アルパリUK破綻、FXCMが3億ドルの緊急融資受諾 | カバー取引と顧客資産保全で安定運営 | 未収金の急増により大手ブローカーが連鎖的に経営危機へ直面 |
| 全体の市場被害額推計 | 金融機関・個人合わせて数千億円〜数兆円規模 | 日常的なリスク管理の許容範囲内 | ヘッジファンド(エベレスト・キャピタル等)の巨額破綻が続出 |
被害は個人投資家だけに留まりませんでした。顧客のマイナス損失を回収できなくなったFXブローカー側も致命傷を負います。イギリスの名門ブローカーであったアルパリUK(Alpari UK)が債務超過に陥り経営破綻を発表。米大手ブローカーのFXCMも巨額の損失を出し、米投資会社リーカディア・ナショナルから約3億ドルの緊急融資を受けて辛うじて破綻を免れるなど、金融業界全体を揺るがす危機となりました。推計される被害額は、世界中のヘッジファンド、金融機関、個人を合わせて数千億円から兆円単位に達したと報告されています。
【実態検証】ネット掲示板とSNSに残された阿鼻叫喚のリアル
ショック発生当日、日本のネット掲示板(5ちゃんねる市況2板)やSNS上では、阿鼻叫喚の叫びがリアルタイムで飛び交いました。多くの個人トレーダーは、「1.2000以下には絶対に下がらない」という前提に乗っかり、ユーロ/スイスフランの買いポジションをレバレッジをかけて大量に保有していたのです。
「1.2005で買って1.1990に逆指値を入れておけば、数pipsのリスクでスワップポイントと反発益をノーリスクで狙える」——そうした“必勝法”を信じ切っていた個人投資家たちの前に突きつけられたのは、画面上に突如現れた「口座残高:マイナス4,500万円」という冷酷な数字でした。
当時の投稿には、「損切りを設定していたのに機能せず、人生が終わった」「追証の請求通知が届いて手の震えが止まらない」「自宅を売却するしかないのか」といった悲痛な告白が溢れかえりました。国内のFX取引は法律上「損失補填」が禁止されており、マイナスになった残高は法的な借金として投資家自身が返済する義務を負います。破産宣告に追い込まれる個人が続出し、相場の世界において「100%確実な安全地帯など存在しない」という現実を残酷な形で証明することとなりました。
一般に知られていない盲点とネットの誤解
スイスフランショックを巡っては、今なおネット上でいくつかの誤解が語られることがあります。その代表的な言説を検証します。
誤解1:「海外FXのゼロカットシステムなら完全に無傷だった?」
海外ブローカーの一部が採用する「ゼロカット(追証なし)」であれば安全だったという意見がありますが、現実はそれほど単純ではありませんでした。ショック当時、アルパリのようにブローカー自体が即日破綻して預託金ごと凍結されたケースや、約款の「異常事態条項」を適用して追証を免除しなかった業者、取引そのものを事後的に無効(ロールバック)とした海外業者が多発しました。仕組みの看板だけでは資産を守れなかったのが実態です。
誤解2:「スイス国立銀行は裏切り者であり、予測は不可能だった?」
SNBの発表が完全なサプライズであったことは事実ですが、スイスのマネタリーベース(通貨供給量)の急膨張や、ECBの量的緩和観測による構造的歪みは、マクロ経済の観点から前々から危険信号として指摘されていました。「無限に介入を続けられる中央銀行など存在しない」という冷徹な通貨の力学を無視し、目の前の“確実そうな利益”に目が眩んだ市場全体の過信こそが悲劇の真因でした。

【プロの結論】金融心理学とブラック・スワンから学ぶ絶対の投資教訓
スイスフランショックが私たちに遺した教訓は、単なる「昔の金融事故」ではありません。不確実な相場環境を生き抜くために、すべての投資家が心に刻むべき本質的な教訓が存在します。
金融心理学の観点で見ると、この悲劇の背景には「正常性バイアス」と「コミットメントの罠」が強く作用していました。「これまで大丈夫だったから明日も大丈夫」「国家機関が保証しているから崩れるはずがない」という思い込みが、リスクに対する感度を著しく麻痺させていたのです。どんなに盤石に見える制度であっても、出口のない政策はいつか破綻します。
現代の投資戦略に活かすべきスイスフランショックの教訓は、以下の3点に集約されます。
- 1. ペッグ通貨や不自然に固定されたレートを盲信しない:人為的に作られた歪みは、解消されるときに凄まじい破壊力を伴って爆発します。
- 2. レバレッジの管理と「ロスカットを過信しない」姿勢:流動性が蒸発した相場では損切り注文すら機能しません。最悪のギャップ(窓開け)が発生しても破産しないポジションサイズを維持することが唯一の防御策です。
- 3. 生き残るための判断基準を持つ:
- 【投資を継続して良い人】:余剰資金の範囲を徹底し、テールリスク(万が一の天変地異)を想定して1取引あたりのリスク許容度を資金の1〜2%以下に抑えられる人。
- 【今すぐ取引を見直すべき人】:「防衛ラインがあるからフルレバレッジでも安心」と考えたり、強制決済があるから借金にはならないと過信している人。
【スイス フラン ショック】に関するよくある質問(FAQ)
Q1:スイスフランショックはなぜ起きたのですか?簡潔な理由は?
A1:スイス国立銀行(SNB)が、2011年から続けていた「1ユーロ=1.20フラン」の介入防衛ライン(ペッグ制)を、事前の予告なく突然撤廃したためです。ECBの量的緩和によってユーロ買い支えが限界に達し、中央銀行自身の破綻を防ぐために上限撤廃を決断しました。
Q2:なぜ損切り注文を出していたのに多額の借金(追証)になったのですか?
A2:市場の流動性が一瞬で完全に消え去り、売り買いの注文を受け付ける相手(プライス)が存在しなくなったためです。設定していた損切りレートを遥かに下回る壊滅的な価格で約定した(ロスカット不発)結果、預託金を超える損失が発生し、国内FXでは法律に基づき追証が請求されました。
Q3:スイスフランショックでFX会社はどうなりましたか?
A3:英大手ブローカーのアルパリUKが顧客のマイナス残高を回収できず破綻したほか、米FXCMが巨額の損失により救済融資を受けるなど、世界中のブローカーが甚大な打撃を受けました。日本国内でも未回収の損失が数十億円規模で発生し、その後の業界の規制やリスク管理体制が見直される契機となりました。
まとめ:為替市場の歴史的教訓を現代の資産防衛に活かすために
スイスフランショックは、金融市場において「絶対」という言葉がいかに脆いかを歴史に刻み込みました。数分で資産を吹き飛ばしたトレーダーと、難を逃れたトレーダーを分けた境界線は、市場予測の的中率ではなく、「最悪の事態(ブラック・スワン)が起きたときに即死しない資金管理を行っていたかどうか」でした。
国家や中央銀行の発表であっても永遠の保証はありません。相場に向き合う際は、「ロスカットが滑る可能性」「流動性が消滅するリスク」を常に想定内に組み込み、コントロール可能なレバレッジで取引を続けること。この歴史的な痛恨の記憶を忘れず、堅実な資産防衛の姿勢を貫くことが、激動の金融市場を生き残るための最大の武器となります。 (出典: スイス フラン ショック(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
