住民税非課税世帯に金持ちがいる理由|資産数千万円の給付金とからくり
物価高対策として政府が度々実施する臨時給付金や、自治体による各種減免措置。その対象として真っ先に指定されるのが「住民税非課税世帯」です。しかし、政策が発表されるたびにSNSやメディアのコメント欄では「隣の高級外車に乗る高齢者が給付金を受け取っていた」「資産数千万円を持つ実質的な富裕層が非課税世帯として優遇されている」といった強い憤りの声が噴出しています。
生活困窮者の救済を目的としたセーフティネットであるはずの制度に、なぜ裕福な世帯が紛れ込めるのでしょうか。背景には、日本の税制と社会保障制度が抱える「致命的な構造の盲点」が存在します。2026年現在の最新データや制度改正の動向を交えながら、資産保有者が非課税となるからくり、不公平感を生む抜け穴の実態、そして今後の見直し論議までを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税非課税の判定基準は「過去1年間のフロー(所得)」のみであり、預貯金や不動産といった「ストック(資産)」は一切審査されない。
- 要点2:公的年金等控除の恩恵や、株式配当・譲渡益を「特定口座(源泉徴収あり)」で完結させる手法により、多額の金融資産や副収入があっても法的に非課税世帯となり得る。
- 要点3:給付金だけでなく医療・介護費の自己負担上限引き下げなど莫大な優遇が存在し、不公平感を解消するため政府はマイナンバーを活用した資産要件の導入検討を加速させている。
【制度の盲点】なぜ資産数千万円の金持ちが住民税非課税世帯になれるのか?
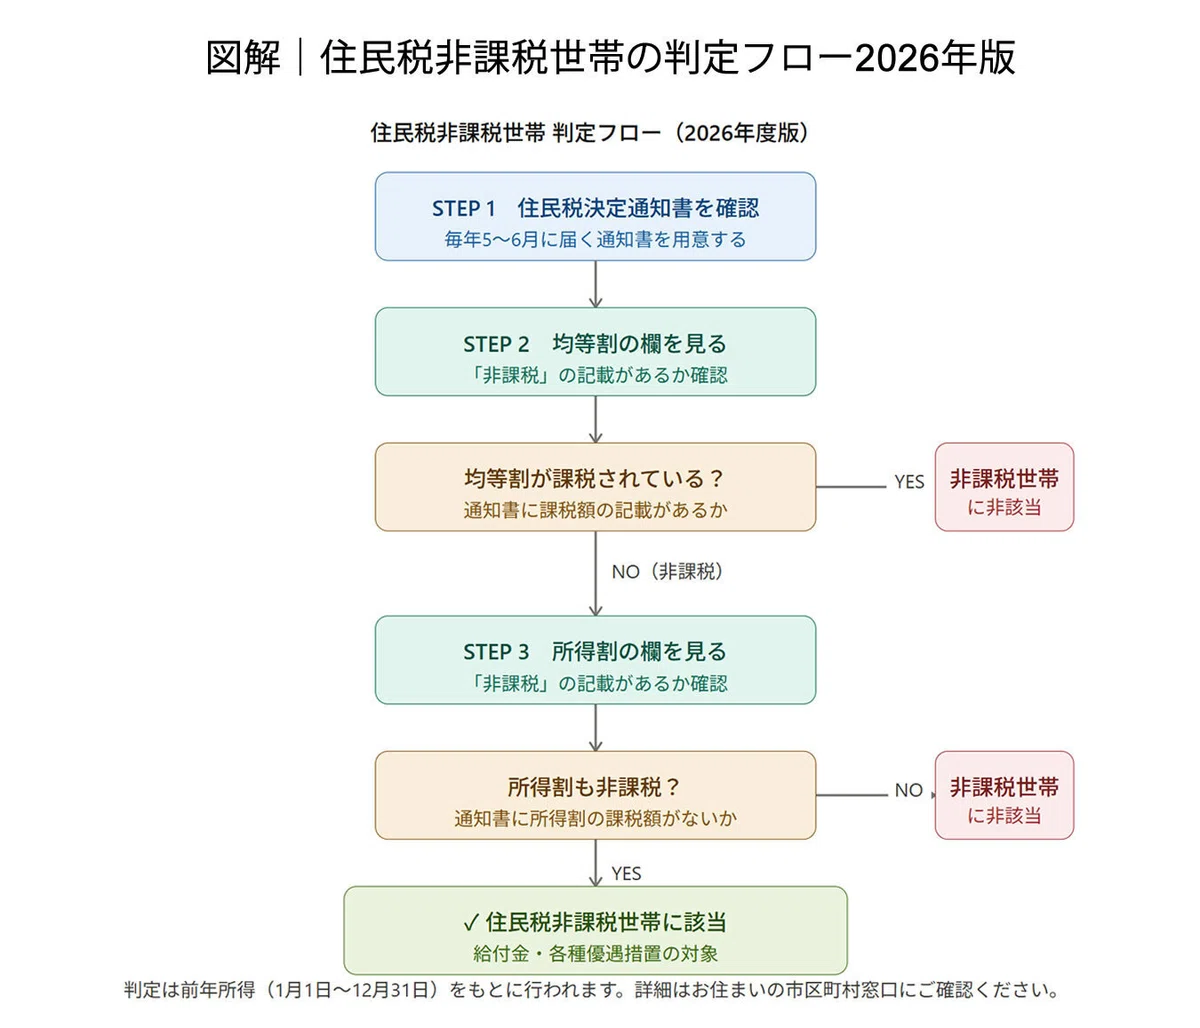
一般的に「住民税非課税世帯=日々の生活費にも事欠く困窮世帯」というイメージが定着しています。しかし、税法上の定義はまったく異なります。住民税非課税世帯を決定づける唯一の基準は、世帯員全員の「前年の合計所得金額が自治体の定める基準値以下であること」に過ぎません。
ここに最大の盲点があります。日本の税制では、どれほど広大な土地や高級住宅を所有していようと、銀行口座に数千万円から数億円の預貯金があろうと、「資産(ストック)」そのものは住民税非課税の判定材料にならないのです。
例えば、長年勤め上げた大企業を定年退職し、退職金と貯蓄を合わせて5,000万円以上の金融資産を保有している元会社員がいるとします。再雇用期間を終えて年金生活に入り、年金受給額が一定の控除枠内に収まっている場合、その世帯は法的に正真正銘の「住民税非課税世帯」に該当します。手元に豊富な資産があり、ゆとりある生活を送っていても、毎年の給与や年金などの「フロー(所得)」が低ければ、国の基準では「経済的弱者」として分類されてしまうのが現行制度の現実です。

住民税非課税世帯の年収基準と資産保有者がすり抜ける抜け穴の構造
住民税非課税世帯に該当する具体的な年収基準は、自治体の「級地区分(生活保護基準に基づく地域区分)」や世帯構成によって異なりますが、大都市部(1級地)における一般的な目安は以下の通りです。
給与所得者の単身世帯であれば年収約100万円以下、配偶者を扶養している2人世帯であれば年収約156万円以下が非課税ラインとなります。一方、年金受給者の場合は「公的年金等控除」が手厚く設定されているため、単身者(65歳以上)で年金収入155万円以下、夫婦2人世帯(65歳以上・配偶者を扶養)であれば年金収入211万円以下まで非課税枠が広がります。
さらに、資産家が住民税非課税世帯の恩恵を合法的に受ける「抜け穴」として機能しているのが、株式投資や投資信託の運用益に対する申告方式です。
証券会社の「特定口座(源泉徴収あり)」を利用して株式の配当金や売買益を得ている場合、20.315%の税金が源泉徴収されます。この利益についてあえて確定申告を行わない(申告不要制度を選択する)ことで、住民税の算定上、これらの運用所得は「合計所得金額」に加算されません。つまり、年間に株式投資で数百万円の配当や売買益を得ていようとも、確定申告をしなければ住民税の判定上は「所得ゼロ」として扱われ、非課税世帯の要件を維持できてしまう仕組みが存在します。
【比較検証】現役世代の重税感と非課税世帯の圧倒的優遇措置
住民税非課税世帯に指定されると、単に住民税(均等割・所得割)の支払いが免除されるだけにとどまりません。日本社会に張り巡らされた数々のセーフティネットや優遇措置が連鎖的に適用されます。物価高対策の臨時給付金(数万円〜十数万円規模)をはじめ、国民健康保険料の大幅な減額、高額療養費制度における自己負担限度額の引き下げ、介護保険料の軽減、さらには自治体独自の公共料金減免や高等教育無償化の対象判定に至るまで、その恩恵は多岐にわたります。
以下の表は、一般的な中間所得層の現役世代と、資産を保有する住民税非課税高齢者世帯における負担と優遇の格差を整理したものです。
| 比較項目 | 住民税非課税世帯(資産保有高齢者) | 現役中間層世帯(年収500万円前後) | 編集部の分析・格差の実態 |
|---|---|---|---|
| 臨時給付金 | 原則として全額支給(対象) | 対象外(所得制限により支給なし) | 税金を原資とする給付が資産家へ流れ、納税者が排除される構図 |
| 国民健康保険料 | 均等割が最大7割軽減 | 満額負担(所得割+均等割) | 毎月の固定費において年間十数万円単位の負担差が発生 |
| 高額療養費の上限 | 月額3万5,400円など低額に設定 | 月額8万〜10万円超+多数回該当 | 高額な医療を受けた際、手元資金が豊富な非課税層の方が負担が軽い逆転現象 |
| 介護保険料・利用料 | 保険料段階が最下位ランク、施設利用料の補足給付あり | 標準〜高段階の保険料、利用料は全額自己負担(1〜3割) | 特養などの入居費用において月額数万〜十数万円の格差 |
| 税・社会保険料負担 | 住民税0円、所得税ほぼ0円 | 所得税・住民税・社会保険料で額面の約20〜25%が控除 | 現役世代の手取りが伸び悩む中、可処分所得の実質的な逆転を助長 |
「ずるい」「不公平だ」ネットの反応と中間層に広がる分断
経済的な余裕がある世帯が非課税措置を享受している実態に対し、ネット上やコミュニティでは激しい議論が巻き起こっています。SNS(Xや掲示板)の投稿や知恵袋などの相談内容を分析すると、現役世代のリアルな叫びが見えてきます。
「朝から晩まで必死に働いて額面の2割以上を税金と社会保険料で引かれているのに、給料が上がっても給付金は一切もらえない。隣の一軒家に住む高齢夫婦は、年金が少ないからと非課税世帯扱いになり、給付金を受け取り医療費も格安。どう考えても制度が狂っている」
「実家の親は持ち家あり、貯金3,000万円以上あるのに非課税世帯。国からの給付金が入るたびに『またお小遣いがもらえた』と笑っているのを見て、複雑な気持ちになった」
こうした声が示す通り、批判の矛先は個々の高齢者や受給者個人というよりも、「現役世代に過重な負担を強いる一方で、資産を考慮せず一律にばらまく制度の欠陥」に向けられています。社会保障の負担と給付のバランスが崩れ、世代間格差と不公平感がかつてないレベルで深刻化している現状が浮き彫りとなっています。
一般に知られていない盲点と「非課税世帯=貧困」という誤解
世間一般では「住民税非課税世帯の多くは生活に困窮している単身の高齢女性や母子世帯」と捉えられがちです。もちろん、そうした真に支援を必要とする世帯が多数を占めていることは事実です。厚生労働省や総務省の各種調査によると、全世帯に占める住民税非課税世帯の割合は約2割から2割5分に達し、そのうち約7割以上を65歳以上の高齢者世帯が占めています。
しかし、問題視すべき盲点は「生活困窮者向けのセーフティネット」と「資産を持つ高齢者の節税状態」が法的に同一の枠組みで処理されている点です。
持ち家がありローンを完済し、十分な金融資産を持つ高齢者と、家賃の支払いに追われ貯蓄もない非正規雇用の若年層や困窮世帯では、同じ「所得水準」であっても生活の実態は天と地ほどの差があります。現行の行政システムは、役所の窓口で迅速に判定できる「課税台帳(所得情報)」に依存しすぎており、個々の世帯が抱える真の購買力や生活防衛力を正確に反映できていません。

【2026年最新動向】マイナンバー活用と「資産要件」見直しの行方
こうした強い不公平感と財政圧迫を受け、政府・財務省および厚生労働省では、給付金の支給や社会保障負担の判定において「資産勘案(資産要件の導入)」を本格化させる議論が進められています。
すでに介護保険の施設利用時における食費・居住費の補助(補足給付)など一部の制度では、預貯金等の資産が単身1,000万円(夫婦2,000万円)を超える場合は給付対象外とする資産要件が導入されています。今後はこの仕組みをより広範な優遇措置や給付金判定へ拡大する方針が検討されています。
その鍵を握るのが、2026年に向けて統合と利用範囲の拡大が進むマイナンバーと金融機関口座の紐づけ(公金受取口座・預貯金口座付番制度)です。国民の預貯金残高をデジタル上で行政が効率的に確認できるインフラが整えば、「多額の預金を持ちながら非課税世帯として給付金を受け取る」行為は技術的に遮断可能となります。
ただし、タンス預金や金地金、海外資産の把握、不動産評価のリアルタイム連動など、完全に公平な資産捕捉を実現するには依然として法的・技術的ハードルが残されており、過渡期における制度設計が注視されています。
【プロの結論】制度の公平性と賢い向き合い方の基準
現状の税制・社会保障制度を前に、生活者としてどのような視点を持つべきでしょうか。重要なのは「制度の合法的な活用」と「倫理的・制度的なリスク」を冷静に切り分けることです。
正当に制度の恩恵を受けるべき対象:
年金収入のみで生活し、手元資金も乏しく医療費や物価高の負担がダイレクトに生活破綻につながる世帯。これらの方々にとって、住民税非課税世帯向けの減免や給付金は命綱であり、気兼ねなく活用すべき権利です。
慎重な判断と制度変更リスクに備えるべき対象:
多額の資産を持ちながら「所得隠し」に近い形で意図的に非課税枠へ潜り込んでいる世帯。今後マイナンバーによる資産把握が進むにつれ、資産要件の厳格化や過去に遡った給付金返還、過料などのリスクが高まる可能性があります。「制度の穴」に依存した資産設計ではなく、制度改正を見越した中長期的な資産管理へとシフトすることが求められます。
【住民税非課税世帯 金持ち】に関するよくある質問(FAQ)
Q1:株式の配当金や売買利益が数千万円あっても、確定申告しなければ本当に住民税非課税世帯になれますか?
A1:特定口座(源泉徴収あり)を選択し、確定申告を行わなければ、その利益は住民税の算定対象となる「合計所得金額」に含まれません。そのため、他の所得(年金や給与)が非課税基準内であれば法的に住民税非課税世帯となります。ただし、税制改正により上場株式等の所得に関する住民税と所得税の課税方式の一致が進められており、今後の法改正による制限には注意が必要です。
Q2:数億円の豪邸や不動産を所有している人が非課税世帯になるのは違法ではないのですか?
A2:違法ではありません。固定資産税は不動産の価値に応じて課税されますが、住民税は「個人の所得」に対して課税される税金だからです。不動産を所有しているだけで家賃収入などの所得が発生していない場合、どれほど高額な不動産であっても住民税の判定には影響しません。
Q3:マイナンバーによって資産が把握され、非課税世帯の給付金がもらえなくなるのはいつからですか?
A3:預貯金口座とマイナンバーの紐づけは段階的に推進されており、介護保険の補足給付など一部の手続きではすでに資産申告や口座残高の確認が義務付けられています。一律の臨時給付金や住民税判定そのものに資産要件が完全適用される時期は法改正の進捗次第ですが、政府内での議論は確実に加速しています。
まとめ:制度の不公平感を乗り越え、2026年を賢く生き抜くための判断基準
「住民税非課税世帯なのに金持ちが存在する」という現象は、不正受給ではなく、日本の税制が「ストック(資産)」ではなく「フロー(所得)」のみを基準に設計されてきた制度構造の歪みによって生じています。
現役世代の負担感が限界に達しつつある中、2026年以降はマイナンバーの進展とともに「資産を考慮した真の公平性」へと制度の舵が切られることは確実視されています。感情的な批判に終始するだけでなく、制度の正確な仕組みと今後の改正動向を正しく把握し、変化に対応できる家計防衛と資産管理を実践していくことが重要です。 (出典: 住民 税 非課税 世帯 金持ち(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
