厚生年金の受給額は平均いくら?年収別早見表と手取りの実態【2026年最新】
老後生活の生命線となる公的年金ですが、「将来自分がいくらもらえるのか」「額面と実際の手取りはどう違うのか」という疑問を抱く人は少なくありません。公的年金制度の改正論議や物価高が続く2026年現在、現役世代からシニア世代に至るまで、年金受給額に対する関心はかつてないほど高まっています。
厚生年金の受給額は、現役時代の平均年収や加入期間によって一人ひとり大きく異なります。ネット上では「月20万円以上もらえる」「将来大幅に減額される」といった真偽不明の情報が飛び交っていますが、制度の構造と最新の統計データを正しく把握すれば、将来の受給額や生活設計の輪郭は明確に見えてきます。本稿では、最新データに基づく平均受給額や年収別の早見表、手取り額の実態、そして損をしないための受給ルールを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金の全体平均受給額は月額約14.5万円だが、男性平均(約16.4万円)と女性平均(約10.5万円)で受給額に大きな開きがある。
- 要点2:単身で「月20万円」を受給するには現役時代の平均年収700万〜800万円以上で40年間勤務が必要であり、実際の受給額からは税金・保険料が約10〜15%天引きされる。
- 要点3:在職老齢年金の支給停止基準や繰り下げ受給(最大84%増額)の特性を理解し、自身の就労形態や健康状態に合わせた最適な出口戦略を選ぶことが重要である。
【2026年最新データ】厚生年金の平均受給額と男女別の決定的な格差
公的年金は「2階建て」の構造を持っています。1階部分にあたるのが日本国内に住む20歳以上60歳未満のすべての人に加入義務がある「国民年金(基礎年金)」であり、2階部分が会社員や公務員が上乗せして加入する「厚生年金」です。この構造の違いを理解することが、年金受給額の計算を読み解く第一歩となります。
厚生労働省の年金事業年報および最新統計データによると、厚生年金保険(第1号)受給権者の平均受給額は月額約14万5,000円(老齢基礎年金を含む)となっています。ただし、この数値をそのまま鵜呑みにすることは危険です。男女別の内訳を見ると、極めて顕著な格差が存在しているためです。
男性の平均受給額が月額約16万4,000円であるのに対し、女性の平均受給額は月額約10万5,000円にとどまります。この約6万円に及ぶ差は、現役時代の就労形態(正規雇用と非正規雇用の割合)、勤続年数の長短、そして出産・育児に伴うキャリア中断の有無が直接反映された結果です。
また、厚生年金に加入していた夫と専業主婦(国民年金のみ)という標準的な高齢者夫婦世帯の場合、夫婦2人の合計受給額は月額約22万〜23万円前後が全国的なボリュームゾーンとなっています。しかし、共働き世帯の増加に伴い、夫婦双方が厚生年金を受給して世帯月額25万〜30万円を超えるケースも増えており、世帯の就労形態に応じた受給格差も広がりを見せています。
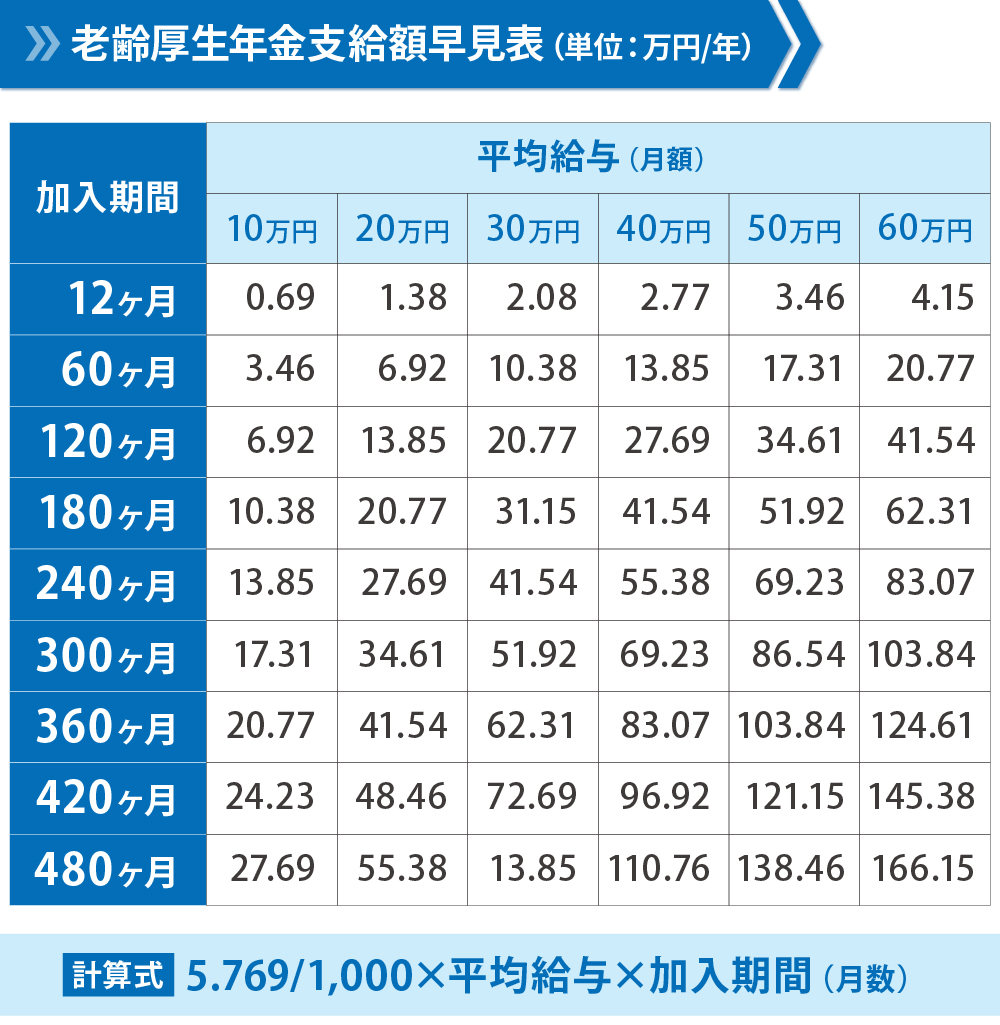
厚生年金受給額早見表|生涯年収別の年金受給額一覧と手取りシミュレーション
自身が生涯でどれだけの年金を受け取れるかは、現役時代の「平均年収」と「厚生年金への加入月数」によって決まります。ここでは、22歳から65歳までの43年間(516ヶ月)厚生年金に加入し、国民年金の満額受給資格を満たしているモデルケースを基に、年収別の受給額一覧を作成しました。
| 現役時代の平均年収 | 額面月額(基礎年金込) | 推定手取り月額(控除後) | 受給水準の目安と評価 |
|---|---|---|---|
| 300万円 | 約12.5万円 | 約11.2万〜11.5万円 | 単身生活では節約が必須となる水準 |
| 400万円 | 約14.5万円 | 約12.8万〜13.2万円 | 民間平均給与受給者の標準的な受給額 |
| 500万円 | 約16.5万円 | 約14.4万〜14.9万円 | 男性の平均受給水準にほぼ合致 |
| 600万円 | 約18.5万円 | 約16.0万〜16.5万円 | 公的年金のみで基礎的生活費を概ねカバー可能 |
| 700万円 | 約20.5万円 | 約17.5万〜18.2万円 | 単身で「額面20万円」を突破するライン |
| 800万円 | 約22.5万円 | 約19.0万〜19.8万円 | 上位所得層。ゆとりある老後設計のベースに |
ここで見落としてはならないのが、「年金受給額の額面」と「実際の手取り額」の乖離です。年金給付は非課税ではなく、一定額を超えると所得税・住民税・国民健康保険料(または後期高齢者医療保険料)・介護保険料が天引きされます。
年金受給額や居住自治体によって税率・保険料率は異なりますが、手取り額は額面の約85%〜90%程度に目減りします。たとえば額面月額20万円を受給していても、実際の手取り額は月額約17.5万〜18万円程度になる計算です。65歳以降の年金受給額を生活設計に組み込む際は、必ず控除後の実質手取り額をベースにシミュレーションを行う必要があります。
厚生年金で「月20万円」もらえる人の条件|計算式と年収ラインの現実
シニア層のひとつの目標値として語られる「単身で厚生年金月額20万円」という受給水準ですが、これを達成するためのハードルは決して低くありません。その根拠は、厚生年金の給付計算式にあります。
厚生年金の受給額(報酬比例部分)は、主に以下の計算式によって算出されます。
【厚生年金受給額(報酬比例部分)の基本計算式】
平均標準報酬額(賞与を含む平均月収) × 5.481 / 1,000 × 2003年4月以降の加入月数
これに満額の老齢基礎年金(月額約6万8,000円)が加算されます。つまり、月額20万円を受け取るためには、厚生年金の報酬比例部分単体で月額約13万2,000円(年額約158.4万円)を稼ぎ出す必要があります。
この金額を満たすためには、40年間(480ヶ月)にわたって厚生年金に加入し続けた場合、現役時代の平均標準報酬額(月給+賞与を12分割した月額換算)が約60万円(年収720万円以上)で推移していなければなりません。加入期間が35年間(420ヶ月)であれば、平均年収は800万円超が求められます。
国税庁の民間給与実態統計調査を見ても、生涯平均年収700万〜800万円を維持できる給与所得者は全体の10%〜15%前後に限られます。大企業の総合職や役職者、公務員の上位職などを長年勤め上げた層でなければ、単身で「月額20万円」の壁を突破することは極めて難しいのが現実です。

一般に知られていない盲点とネットの誤解|「年金減額の噂」の真相
SNSやネット掲示板などでは、「年金制度は破綻している」「将来受給額がゼロになる、あるいは半分に減額される」といった極端な言説が定期的に拡散されます。しかし、これらの多くは制度の構造的理解を欠いた誤解です。
公的年金制度における「減額」の正体は、支給停止ではなく「マクロ経済スライド」による調整機能です。マクロ経済スライドとは、現役世代の減少(少子化)や平均余命の伸び(長寿化)に合わせて、年金の給付水準を自動的に調整する仕組みを指します。
物価や賃金が上昇した際、本来であれば年金額も同率で引き上げられますが、マクロ経済スライドが発動すると「スライド調整率」が差し引かれ、改定率が抑制されます。つまり、受給する名目額が急激に減るのではなく、「物価上昇に対して年金額の伸びが追いつかず、実質的な購買力が緩やかに目減りする」というのが正確な実態です。
また、もうひとつの盲点が「遺族厚生年金」の受給ルールです。厚生年金加入者が亡くなった場合、遺族に支給される遺族厚生年金の受給額目安は、原則として亡くなった本人の厚生年金(報酬比例部分)の4分の3となります。ただし、自身の老齢厚生年金を受給できる場合は、まず自身の年金が全額支給され、遺族厚生年金がそれを上回る差額分のみが支給される仕組みとなっており、単純に夫婦の受給額が合算されるわけではない点に注意が必要です。
【実態検証】在職老齢年金の壁と繰り下げ受給の損得勘定
60歳以降も働き続けるシニア層が増加する中、現場で最も深刻な摩擦を生んでいるのが「在職老齢年金」の制度です。
在職老齢年金とは、働きながら年金を受給する場合、「給与(総報酬月額相当額)」と「年金月額」の合計が基準額(月額50万円)を超えると、超過分の半額にあたる年金が支給停止となる仕組みです。この基準があるために、「これ以上働くと年金がカットされるから残業や昇給を控える」といった就労抑制が発生しており、制度見直しに向けた議論が活発に行われています。
一方で、将来の受給額を劇的に増やす選択肢として注目されているのが「繰り下げ受給」です。年金の受給開始は原則65歳ですが、66歳から75歳までの間で自由に遅らせることができます。
| 受給開始年齢 | 繰り下げ月数 | 年金増額率 | 損益分岐点(65歳受取との比較) |
|---|---|---|---|
| 65歳(基準) | 0ヶ月 | ±0.0% | — |
| 68歳 | 36ヶ月 | +25.2% | 約79歳11ヶ月 |
| 70歳 | 60ヶ月 | +42.0% | 約81歳11ヶ月 |
| 75歳 | 120ヶ月 | +84.0% | 約86歳11ヶ月 |
繰り下げ受給の増額率は1ヶ月ごとに+0.7%、最大75歳まで遅らせると+84%という圧倒的な増加幅となります。たとえば本来の受給額が月額15万円の場合、70歳受給開始で月額21.3万円、75歳受給開始で月額27.6万円まで恒久的にアップします。
【プロの結論】繰り下げ受給を選ぶべき人・慎重になるべき人の判断基準
年金の増額率は極めて魅力的ですが、すべての人に繰り下げが適しているわけではありません。損益分岐点は受給開始からおおむね約12年後に訪れます。70歳開始なら82歳、75歳開始なら87歳を超えて長生きしなければ、トータルの受取総額で65歳受給開始を上回ることはできません。
【繰り下げ受給が向いている人の条件】
- 65歳以降も十分な給与収入や事業収入があり、年金に頼らず生活できる人
- 健康状態が良好で、預貯金などの金融資産に十分な余力がある人
- 長生きリスクに備え、生涯にわたる確定キャッシュフローを最大化したい人
【繰り下げ受給に慎重になるべき人の条件】
- 健康面に不安があり、平均寿命までの生存に確信が持てない人
- 繰り下げるために手元の老後資金(現預金)を取り崩しすぎてしまう人
- 65歳時点で配偶者を扶養しており、「加給年金(年額約40万円)」の受給権を繰り下げによって逸失してしまう人

【厚生年金の受給額】に関するよくある質問(FAQ)
Q1:厚生年金から天引きされる税金や社会保険料は具体的にいくらですか?
A1:受給額や配偶者控除の有無、お住まいの自治体によって異なりますが、年金額面のおよそ10%〜15%が目安です。例えば月額20万円(年額240万円)の場合、所得税・住民税・国民健康保険料・介護保険料を合計して月額約2.5万〜3万円程度が差し引かれ、実際の手取り額は約17万〜17.5万円となります。
Q2:転職を繰り返したり、途中に無職期間があったりすると年金はどうなりますか?
A2:厚生年金の受給額は「生涯の平均標準報酬額」と「加入月数の合計」で算出されるため、未加入期間があってもこれまでの加入実績が消えることはありません。ただし、無職期間に国民年金保険料を未納のまま放置すると、1階部分の基礎年金が減額されます。経済的に支払いが困難な場合は、必ず免除・猶予の手続きを行うことが重要です。
Q3:国民年金しかない自営業から会社員になった場合、厚生年金はいくら増えますか?
A3:厚生年金に加入した期間の給与水準に応じて上乗せされます。例えば、年収400万円(月収換算約33.3万円)で10年間厚生年金に加入した場合、年間で約22万円(月額約1.8万円)が老齢基礎年金に生涯上乗せして支給されます。短期間であっても厚生年金に加入するメリットは確実に存在します。
まとめ:老後資金の不安を解消する賢い年金戦略
厚生年金の受給額は、現役時代の年収や加入期間、さらには受給開始時期の選択によって百人百様の差が生じます。平均受給額である月額約14.5万円という数値を基準にしつつも、自身の手取り額を早期に試算しておくことが、現実的な生活設計を組み立てるための大前提です。
公的年金は単なる貯蓄ではなく、生涯受け取り続けられる「終身保険」としての機能を備えています。在職老齢年金の基準を意識した柔軟な働き方や、繰り下げ受給を活用した受給額の最大化、さらにはiDeCoやNISAを組み合わせた私的年金の併用など、多角的な出口戦略を立てることで、将来の目減りリスクを克服した盤石な老後基盤を築くことが可能です。 (出典: 厚生 年金 受給 額(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
