400ドルは日本円でいくら?2026年最新レート換算と賢い決済術
海外通販でのショッピング、海外旅行のホテル代や現地アクティビティの支払い、越境ECでのデジタルガジェット購入など、まとまった外貨の支払いで頻繁に目にするのが「400ドル(400 USD)」という金額です。しかし、為替レートの激しい値動きが続く環境下では、「400ドルはいったい日本円でいくらになるのか」「クレジットカードで決済した場合、手数料はいくら上乗せされるのか」という計算を正確に把握しておかなければ、思わぬ損失を被るリスクがあります。
単に「1ドル=〇〇円」という公示レートを掛けるだけでは、実際の請求額は見えてきません。カード会社ごとの海外事務処理手数料や、店舗側が提示する独自レート(DCC決済)の罠、両替窓口でのスプレッドなど、見落としがちなコストが幾重にも重なっているためです。本稿では、2026年の最新経済情勢を踏まえた400ドルのリアルな日本円換算と、1円でもお得に決済・両替するための実践的なノウハウを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:400ドル(400USD)は1ドル=150円換算で60,000円、155円換算で62,000円が目安だが、実請求額は決済手数料でさらに上乗せされる。
- 要点2:海外通販や現地決済時の「日本円決済(DCC)」は割高な独自レートが適用されるため、必ず「現地通貨(ドル決済)」を選択するのが鉄則。
- 要点3:カード決済時の事務手数料(2.2%〜3.85%)や両替スプレッドを抑えるなら、マルチカレンシーデビットや手数料の低い決済ルートの活用が最も賢明な自衛策となる。
【2026年最新】400ドルは日本円でいくら?為替レート別の早見換算表
為替相場は日米の金融政策や世界情勢の変化を受けて日々刻々と変動しています。まずは、為替レートの水準ごとに400ドルが日本円でいくらに換算されるのか、ベースとなる400ドル 日本円 換算の目安を把握しておきましょう。
以下は、主要なドル円レートに応じた基本換算額です。
- 1ドル=140円の場合: 400ドル = 56,000円
- 1ドル=145円の場合: 400ドル = 58,000円
- 1ドル=150円の場合: 400ドル = 60,000円
- 1ドル=155円の場合: 400ドル = 62,000円
- 1ドル=160円の場合: 400ドル = 64,000円
為替レートがわずか5円動くだけで、400ドルの決済では2,000円の差が生じます。しかし、私たちが実際に支払う金額や手元に残る現金を左右するのは、単純な基準レートだけではありません。決済手段や両替方法によって発生する「見えない手数料」の存在が極めて重要です。
| 決済・両替手段 | 400ドル決済時の想定手数料 | 実質支払総額(1ドル=155円時) | 編集部の見解・評価 |
|---|---|---|---|
| 外貨特化型デビット(Wise等) | 約0.6%〜0.8%(約370円〜500円) | 約62,370円〜62,500円 | 最もコストを抑えられる最優秀ルート。海外通販・旅行双方に最適。 |
| 一般的なクレジットカード | 約2.20%〜3.85%(約1,360円〜2,390円) | 約63,360円〜64,390円 | 利便性は高いが、近年各社で手数料値上げが進行しており注意が必要。 |
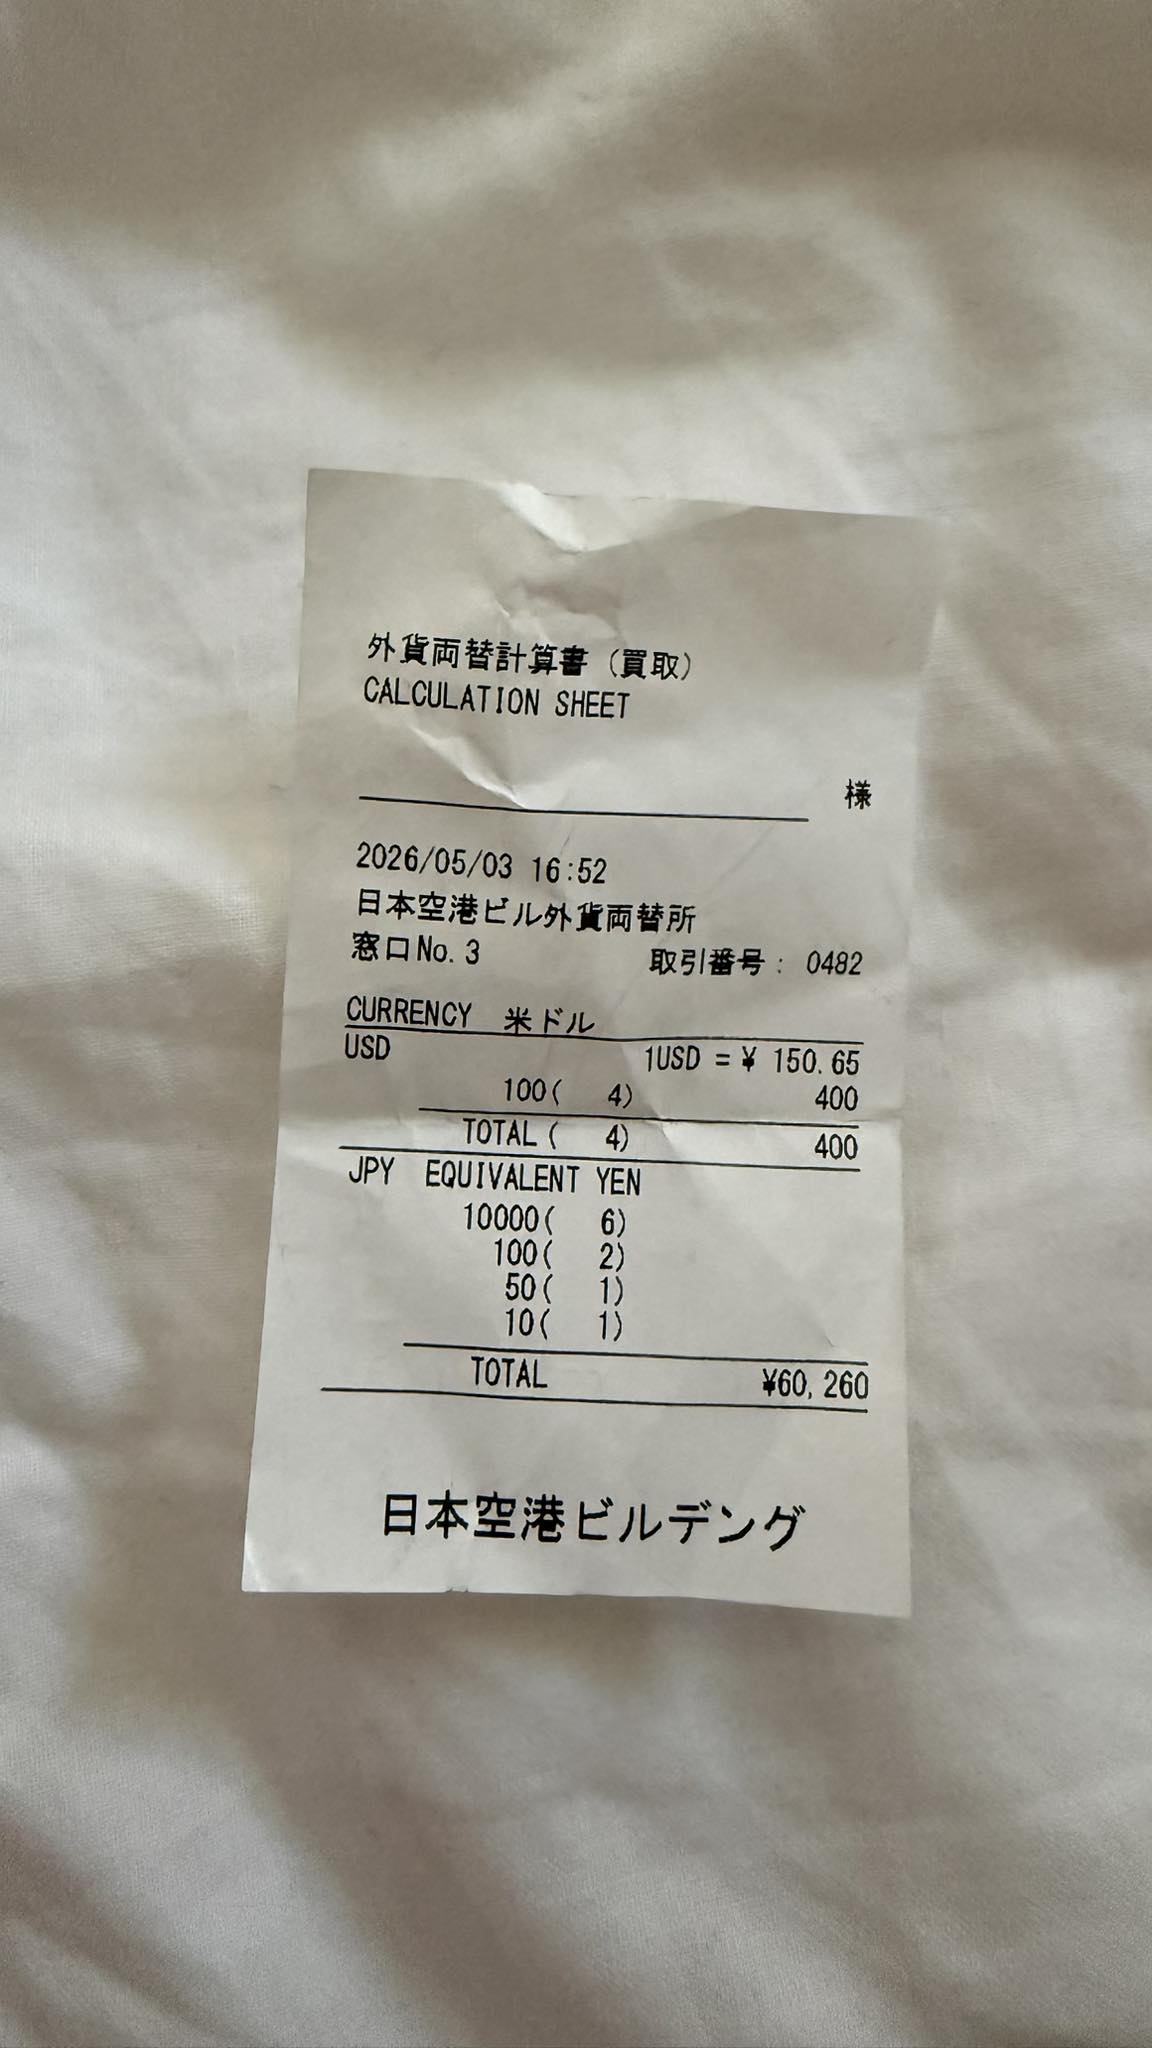
| 空港・銀行窓口での現金両替 | 1ドルあたり約2.5円〜3.5円(約1,000円〜1,400円) | 約63,000円〜63,400円 | 現金の安心感はあるが、為替レート上乗せ分(スプレッド)で割高。 |
| 海外店舗の店頭円建て決済(DCC) | 約5.0%〜10.0%(約3,100円〜6,200円) | 約65,100円〜68,200円 | 最も損をする選択肢。店舗独自の上乗せレートにより著しく不利。 |
急激な為替変動で損をしないために|円安ドル高推移と最新チャートの見極め方
400ドルというまとまった支出を行う際、避けて通れないのが円安ドル高推移のトレンド把握です。日米の政策金利差や貿易収支の動向により、為替レート 最新トレンドは短期間で数円単位の乱高下を見せることが珍しくありません。
決済タイミングを最適化するためには、リアルタイムの市場レートを反映したドル円リアルタイムチャートを確認し、現在の相場がレンジ相場の上限にあるのか、調整局面にあるのかを見定める冷静さが求められます。特に400ドルの取引規模になると、1円の円高シフトで400円、3円のシフトで1,200円の節約につながります。
実務的なアプローチとして、高額な海外通販 ドル決済を予定している場合は、一度に全額を決済するのではなく、為替相場が一時的に円高方向に振れた押し目を狙って決済するか、事前に為替レートが良いタイミングでマルチカレンシー口座内にドルを事前保有しておくリアルタイム為替計算に基づいたリスク分散が効果的です。
海外通販・越境ECの「ドル決済」で差がつく外貨決済手数料の計算ロジック
オンラインで400USD JPYの換算処理が行われる際、多くのユーザーが疑問を抱くのが「画面に表示された金額と、翌月のカード明細の金額が違う」という現象です。この差額を生み出しているのが、国際ブランド(Visa、Mastercard、JCB等)とカード発行会社が課すクレジットカード海外決済手数料です。
具体的な外貨決済 手数料 計算の仕組みは以下の通りです。
- 基準レートの適用: 取引データが国際ブランドの決済センターに届いた日の指定レート(仲値に近い水準)が適用される。
- 海外事務処理手数料の加算: 上記レートに対し、各カード会社が設定した手数料(一般的に2.20%〜3.85%程度)が乗算される。
例えば、基準レートが1ドル=155.00円の日に400ドルの買い物をし、海外事務手数料が3.00%のカードを利用した場合の計算式は次のようになります。
【計算式】
400ドル × 155.00円 = 62,000円(基準額)
62,000円 × 3.00% = 1,860円(海外事務手数料)
合計請求額 = 63,860円(実質レート:1ドル=159.65円相当)
このように、表面上の為替レートが155円であっても、実際には1ドルあたり4円以上のコストが上乗せされて請求される構造になっています。越境ECサイトで高額なデジタル機材やブランド品を購入する際は、この手数料分を事前に予算へ組み込んでおく必要があります。

【実態検証】利用者の生の声と現場目線で見えたリアルな失敗談
SNSやネット掲示板、Q&Aサイトに寄せられる外貨決済の体験談を検証すると、400ドル前後の決済において最も多くの後悔を生んでいるのが「支払い通貨の選択ミス」です。
海外旅行先のホテルチェックアウト時や、海外通販サイトの決済画面で「JPY(日本円)で支払いますか? それとも USD(米ドル)で支払いますか?」と尋ねられる画面に遭遇した経験を持つ方は多いはずです。この仕組みは「DCC(ダイナミック・カレンシー・コンバージョン)」と呼ばれます。
「日本円で確定したほうが為替変動リスクがなくて安心」と直感的に選択してしまうユーザーが後を絶ちませんが、ここに大きな落とし穴が存在します。取材および現場データによると、DCC決済で提示される日本円換算レートには、加盟店や仲介業者が設定した5%〜10%もの高額なマージンが上乗せされています。
400ドルの支払いにおいて、本来であれば62,000円前後で済むはずの決済が、DCCを選択したばかりに66,000円〜68,000円として処理されてしまったというトラブル事例が多発しています。海外決済の現場では、「日本円での表示に惑わされず、常に現地通貨(USD)建てで決済する」ことが、無駄な損失を防ぐ鉄則です。
一般に知られていない盲点とネットの誤解|アメリカドル両替レートの裏側
「外貨を用意するなら、出発前に日本の大手銀行の窓口で両替するのが最も安全でお得」という言説がネット上で散見されますが、これは現代の金融インフラにおいては明白な誤解です。
銀行窓口や空港両替所で適用されるアメリカドル両替レート(Cash TTS)には、現金の輸送コスト、保管管理コスト、偽札鑑定リスクなどが反映されており、市場の仲値(TTM)に対して1ドルあたり約2.5円〜3.5円のスプレッド(実質手数料)が固定で上乗せされています。400ドルを紙幣として両替する場合、窓口へ足を運ぶ手間と交通費に加えて、1,000円〜1,400円程度の手数料が確実に差し引かれている計算になります。
外貨両替手数料比較の観点から言えば、物理的な現金を大量に持ち歩く必要性が薄れた現在、少額のチップ用現金を除き、400ドル規模のまとまった資金を現金窓口で両替する行為はコスト効率の面で極めて不利と言わざるを得ません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
400ドルの外貨決済や両替を行うにあたり、個々人の目的や利用ツールによって最適な選択肢は明確に分かれます。
▼ 外貨特化型デビット・低コスト決済を利用すべき人
- 海外通販(米Amazon、アパレル、音響機器等)で定期的に400ドル以上の買い物をする人
- 海外出張・海外旅行の予定があり、海外旅行 両替 お得な方法を最優先したい人
- 為替レートの推移を意識し、1円でも手数料を圧縮して実質コストを下げたい人
▼ 一般的なクレジットカード決済で割り切るべき人
- 年に一度あるかないかの単発決済で、新しい金融サービスの口座開設や初期設定が面倒な人
- カード独自の付帯保険(ショッピング保険や旅行傷害保険)を手厚く適用させたい人
- 多少の手数料(1,500円〜2,000円程度)よりも、手元の決済スピードとポイント還元を重視する人
▼ 絶対に避けるべき選択肢
- 海外通販や現地決済端末で「日本円建て(JPY)」を選択すること
- レートの悪い空港到着ロビーの民間両替所で全額を現金化すること

【400 ドル 日本 円】に関するよくある質問(FAQ)
Q1:クレジットカードで400ドル決済した場合、請求レートはいつの時点のものが適用されますか?
A1:買い物や決済を行った「決済日当日」のレートではなく、現地の加盟店からカード会社(国際ブランド)に売上データが到着した日(通常2日〜4日後)のレートが適用されます。そのため、購入ボタンを押した瞬間から請求確定までの間に為替が急激に変動した場合、請求額が上下する可能性があります。
Q2:海外通販で400ドルの買い物をするとき、関税や日本の消費税は別途かかりますか?
A2:個人輸入の場合、商品の合計代金に0.6を掛けた金額(課税価格)が1万円を超える場合(一般的な買い物では商品代金が約16,666円を超える場合)に関税および国内消費税が課されます。400ドル(約6万円前後)の買い物は課税対象となるため、商品の品目に応じた関税率と日本の消費税(10%)が配送時などに別途請求されるケースが一般的です。革靴やニット製品などは税率が高いため事前の確認が必要です。
Q3:400ドルの紙幣(現金)が手元にある場合、最も有利に日本円へ戻す方法は?
A3:金券ショップやチケット売り場での外貨買取レートを複数比較するか、外貨預金口座をお持ちであれば銀行の外貨預金窓口へ持ち込む方法があります。ただし、小規模な金券ショップでは取扱手数料が高い場合もあるため、事前に公示買取レート(Cash TTB)を確認してから持ち込むのが確実です。
Q4:為替相場が1ドル=145円から155円に上がった場合、400ドルの負担額はどう変わりますか?
A4:1ドル=145円のときは58,000円ですが、155円になると62,000円となり、円換算での支払負担は4,000円増加します。高額決済ほど1円の為替変動の影響が大きくなります。
まとめ:最新為替動向を踏まえたスマートな外貨決済の鉄則
400ドルを日本円に換算する場合、現在の為替水準(1ドル=145円〜155円前後)では約58,000円〜62,000円が基軸となります。しかし、実際の支出を決定づけるのは為替レートそのものだけでなく、決済プラットフォームが課す各種手数料です。
「現地通貨(ドル建て)での決済を徹底する」「カード会社の事務手数料率を把握する」「手数料の安いマルチカレンシー決済ツールを活用する」という基本原則を徹底するだけで、400ドルの支払いにつき数千円規模の無駄なコストを確実に削減できます。相場のリアルタイム動向を注視しつつ、賢明で無駄のない決済手段を選択してください。 (出典: 400 ドル 日本 円(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
